申告前のインボイス確認はAIで6つの状態に分け、控除は税理士が決める
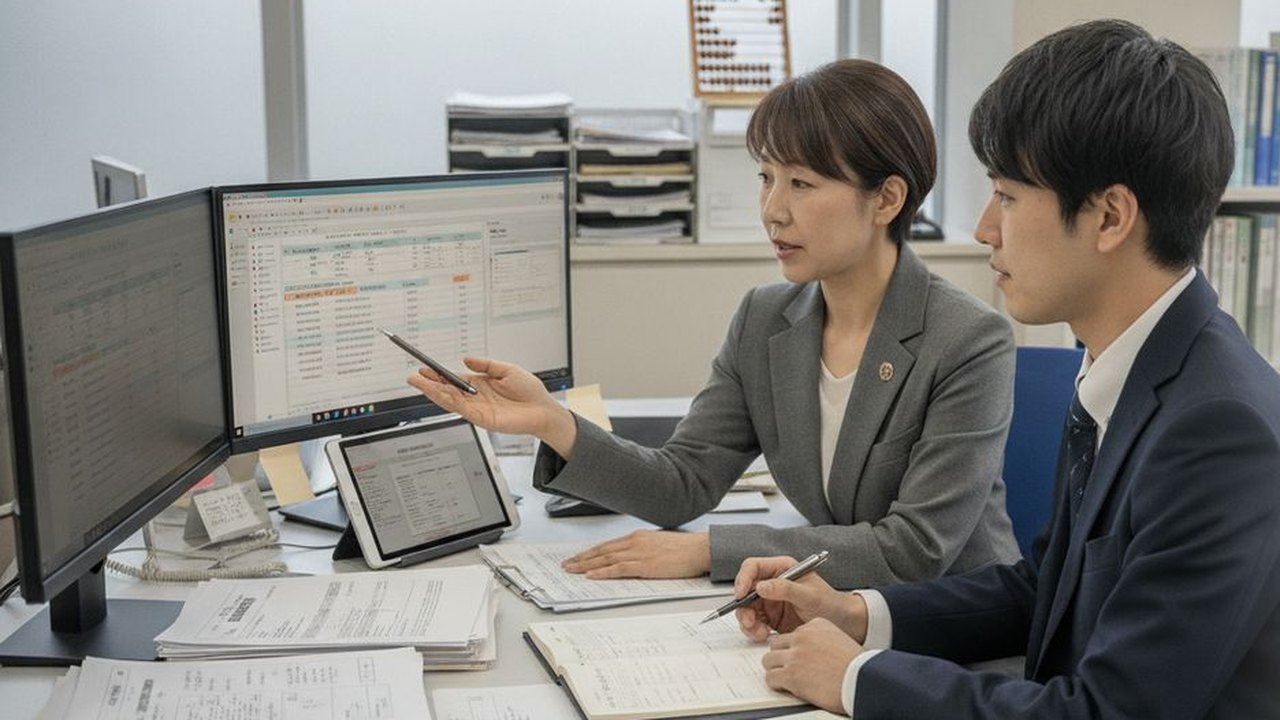
申告前に顧問先の課税仕入れのインボイス要件を確かめ、税理士に判断を求める行を選ぶ税務担当・監査担当と所長税理士
消費税申告の前に、期中の課税仕入れを請求書と1行ずつ見比べていると、宛名の無いレシートや月まとめの請求書が出るたびに手が止まります。どの行を税理士に見てもらうかも、担当者ごとに違ってきます。課税仕入れの行をどう分ければ税理士が見る行を絞れるのか、AIにどこまで材料を出させるのかを、令和8年度税制改正の控除割合と上限も含めて整理しました。
先に結論
申告前のインボイスの要件確認は、課税仕入れの行を6つの状態に振り分けて根拠を付けるところまでならAIに任せられます。仕入税額控除の可否は、特例・経過措置・記載事項の不備に当たる行について税理士が決めます。
6つの状態は、要件を満たす・簡易インボイス・帳簿のみ保存の特例・少額特例・経過措置の対象・記載事項の不備です。前の2つは税務担当・監査担当が行を抽出して請求書と見比べ、後の4つは税理士が判断と理由を一覧に書きます。AIには「控除できる」という結論を書かせず、根拠の欄で止めます。
控除の結論は、請求書の外にある事実で決まる
申告前の確認一覧で、AIが書いてよいのは各行の状態の候補と、その根拠の欄までです。記載事項・登録番号・税込金額・取引日は請求書と帳簿から読めますが、特例に当たるかどうかは請求書の外にある取引の事実で決まります。
図の要点:申告前の課税仕入れの確認の流れを示した図。税務担当が会計ソフトから課税仕入れを書き出し、AIが請求書と照合して6つの状態の候補と根拠を付ける。要件を満たす行と簡易インボイスの行は税務担当・監査担当が抽出して確かめ、帳簿のみ保存の特例・少額特例・経過措置の対象・記載事項の不備の4つの状態の行は、税理士が仕入税額控除の可否を決めて理由を書く。
2026年の申告前確認は、6つに分けた状態のうち4つの控除を税理士が決める
-
課税期間の課税仕入れを会計ソフトから書き出す
取引日・相手先・税込金額・税区分・摘要の列
税務担当
-
行ごとに受領した請求書と照合する
欠けた記載事項と登録番号の照合結果を列に書く
AI
-
6つの状態の候補と根拠を付ける
相手先ごとの年間合計と2026年10月1日の前後も出す
AI
-
要件を満たす行と簡易インボイスの行を抽出して確かめる
状態が合わない行は付け直す
税務担当・監査担当
-
特例・経過措置・不備の行の控除の可否を決める
判断と理由を一覧に書く
税理士
一覧の「控除の判断」の列は、税理士が書く欄として空けておきます。AIの根拠が正しくても、売手が簡易インボイスを交付できる業種か、通常必要な出張旅費か、といった点は請求書を見ただけでは決まりません。
申告前の確認は、記帳の時点で仕訳候補を確定するときの照合が済んでいることを前提にしています。仕訳1件ごとに入力担当が確定するか回すかの線は、記帳時のAI仕訳を入力担当がどこまで確定するかを決めた記事で扱いました。ここで扱うのは、課税期間の行をまとめて見直す工程です。
この確認一覧は、申告書を作る前の工程にあたります。その手前で済ませる決算整理事項の洗い出しは、前期の整理仕訳と台帳から今期の候補を出す手順で扱いました。申告の他の工程は税務の業務ページに、記帳・照合・給与など他の業務は会計事務所AI活用ジャーナルで扱っています。
説明のための仮の場面を置きます。決算月が過ぎた顧問先の申告前に、税務担当が期中の課税仕入れ約千行を請求書と1行ずつ見比べています。宛名の無いレシート、月まとめの請求書、9月と10月にまたがる外注費が出るたびに手が止まり、どの行を税理士に聞くかは担当者ごとに違います。
課税仕入れを6つの状態に分け、税理士が見る行を絞る
税理士が見る行を絞るには、課税仕入れの各行に次の6つの状態のどれか1つを付けます。
少額特例とは、税込1万円未満の課税仕入れを、帳簿のみの保存で控除できる特例です。使えるのは、基準期間の課税売上高が1億円以下か、特定期間の課税売上高が5,000万円以下の事業者です。対象は2023年10月1日から2029年9月30日までの課税仕入れです。帳簿のみ保存の特例は、税込3万円未満の電車代のように、請求書の交付が免除される取引などを対象にしています。
| 状態 | AIが出す材料 | 決める人と決めること |
|---|---|---|
| 要件を満たす | 6つの記載事項と登録番号の照合結果 | 税務担当・監査担当が抽出して確かめる |
| 簡易インボイス | 宛名の有無、税率か税額の記載 | 税務担当・監査担当が売手の業種を確かめる |
| 帳簿のみ保存の特例 | 3万円未満の交通費などの候補と摘要 | 税理士が特例に当たるかを決める |
| 少額特例 | 税込金額と、対象の事業者か | 税理士が判定の単位と控除を決める |
| 経過措置の対象 | 取引日と、相手先ごとの年間合計 | 税理士が控除割合と上限を決める |
| 記載事項の不備 | 欠けている記載事項の名前 | 税理士が控除と顧問先への依頼を決める |
簡易インボイスの行で売手の業種が分からないときは、税務担当・監査担当が判断せずに「記載事項の不備」へ入れ直します。こうすると、税理士が判断する行は表の下の4つの状態に限られます。
1つの行が2つの状態に当たりそうなこともあります。たとえば、登録の無い相手からの税込1万円未満の仕入れは、少額特例と経過措置の両方の候補になります。AIには両方の根拠を書かせ、どちらで扱うかは税理士が決めます。
請求書と帳簿から読み取れる記載事項の不備
AIが請求書から確かめられるのは、消費税法が定め、国税庁が示す適格請求書の記載事項のうち、欠けている項目です。記載事項は次の6つです。
- インボイスの交付先である相手方の氏名または名称
- 売手の氏名又は名称及び登録番号
- 取引年月日
- 取引内容(軽減税率の対象品目である旨)
- 10%・8%それぞれの対象となる対価の総額及び適用税率
- 10%・8%それぞれの消費税額等
小売業・飲食店業・タクシー業など、不特定多数に販売する事業者は簡易インボイスを交付できます。簡易インボイスは宛名を省略でき、税率か税額のどちらか一方の記載で足ります。宛名の無いレシートは、売手がこうした業種なら簡易インボイスの状態に、そうでなければ記載事項の不備の状態に入ります。
AIへの指示は、入力と出力の形を決めて渡します。入力は請求書の画像と、一覧の1行(取引日・相手先・税込金額)です。出力は、記載事項ごとの「あり」「なし」「未確認」と、なしの項目の名前です。画像で読めない項目は推測させず「未確認」と書かせ、控除できるかどうかは書かせません。
顧問先の請求書には、個人事業者の氏名や取引の中身が載っています。使うAIサービスに入力してよいかは、サービスの利用規約と所内の規程で、指示を作る前に確かめます。
登録番号は記帳の時点で照合が済んでいる前提で、申告前は照合結果が空の行だけを公表サイトで確かめ直します。税率ごとの消費税額が書かれていない請求書は、登録番号があっても記載事項の不備の行になります。
少額特例・帳簿のみ保存・経過措置は材料だけを出させる
特例と経過措置の行では、当たるかどうかをAIに決めさせず、税理士が決めるのに要る金額・日付・摘要を行ごとに並べさせます。AIが一覧に材料を付ける順番は次のとおりです。
- 税込1万円未満の行に、少額特例の候補の印を付ける
- 摘要と相手先から、3万円未満の電車代の行や、出張旅費として支給した行などに帳簿のみ保存の候補の印を付ける
- 登録の無い相手の行を、取引日で2026年9月30日以前と10月1日以後に分ける
- 登録の無い相手ごとに、税込の仕入れの合計を出す
1の印だけで少額特例に決めないのは、月まとめの請求書があるからです。合計が1万円を超えていても、1回ごとの取引は1万円未満のことがあります。どちらの金額で判定するかは、税理士が国税庁のQ&Aで確かめる行にします。
帳簿のみ保存の特例は、帳簿に一定の事項を書いておくことが条件です。AIには、摘要欄にその記載があるかどうかも根拠の欄に書かせます。なお、2割特例を使っていた顧問先の翌期の計算方法は、法人税申告書の工程と2割特例の後の計算方法を扱った記事にあります。
2026年10月1日から、登録の無い相手との取引は70%の控除になりました。この割合と10月1日をまたぐ請求書の扱いは、記帳時のAI仕訳の採否を決めた記事で説明しました。申告前に新しく要るのは、課税期間全体で見る相手先ごとの合計です。
1つの相手からの仕入れの合計が、その年又は事業年度で税込1億円(改正前は10億円)を超えると、超えた部分には経過措置が使えません。この上限は、2026年10月1日以後に開始する課税期間から適用されます。それより前に始まった課税期間は、改正前の10億円で確かめます。
上限に近いかどうかは、1行ずつ見ても分かりません。AIには4の合計を課税期間の初日から末日までの範囲で出させ、上限に近い相手の行は経過措置の対象として税理士へ回します。
仕入税額控除の可否を税理士が決め、理由を一覧に残す
特例・経過措置・記載事項の不備の行は税理士が控除の可否を決め、要件を満たす行と簡易インボイスの行は税務担当・監査担当が抽出して確かめます。AIの根拠の欄に「控除できる」と書かれた行があれば、AIへの指示を直して振り分けをやり直します。
確認一覧の1行に残す記録は、次の形です。登録の無い外注先からの、利用期間が9月20日から10月19日までの請求書を例にします。
【説明用の架空の記入例】
| 残す欄 | 書く内容 | 記入例 |
|---|---|---|
| 行の特定 | 取引日・相手先・税込金額 | 10/19、外注費、登録なし |
| 状態と根拠 | 付けた状態と、その理由 | 経過措置の対象、10月1日をまたぐ |
| 判断 | 控除の扱いと割合 | 契約書の完了日に合わせて割合を決定 |
| 確かめた資料 | 判断に使った書類 | 業務委託契約書、顧問先への確認メール |
判断の欄と確かめた資料の欄は、記入例のように対で埋めます。文具代の月まとめならQ&A、税額の無い請求書なら売手への修正依頼を書きます。翌期に同じ相手の行が出たとき、税務担当はこの欄を読めば、同じ材料をそろえて税理士に回せます。
税理士が状態を付け直した行は、翌期の振り分けの条件に書き足します。たとえば「宛名なしのタクシー代」を簡易インボイスから別の状態へ直したなら、直した理由を一覧の見出しの下に1行で残します。
税務担当は顧問先ごとに、税理士に回った行数と、税理士が状態を付け直した行数を数えます。次の申告で付け直した行数が減っていなければ、振り分けを続ける前に、所長税理士が状態の定義を書き直します。
申告が重なる月に、一覧づくりを外部の仕組みへ移すか
申告が重なる月に詰まるのは、税理士の判断より前にある照合と合計の作業です。決算月が同じ顧問先の申告前確認は同じ時期に重なり、税務担当が請求書の画像と行を見比べ終えるまで、税理士の判断は始まりません。
その月の一覧づくりを外部の仕組みに任せるかは、前回の申告の記録で決めます。税務担当は、申告が重なった月に、照合が終わるまでの日数と、税理士の判断を待った行数を顧問先ごとに残します。照合が終わらないうちに申告期限が近づく月が続いたなら、仕訳帳の書き出しと照合、相手先ごとの合計を仕組みにします。
手始めは、重なる月に行数がいちばん多い顧問先の合計の作業です。6つの状態の定義と、帳簿のみ保存・少額特例・経過措置・不備の行を税理士に回す線は、どの月も所内で決めます。
どの仕組みを使っても状態を付けられない行が残ります。帳簿には仕入れがあるのに、受領した請求書が保存先に見つからない行です。これはAIの振り分けではなく、顧問先に請求書の提出を求める連絡で埋める行なので、申告期限から逆算して早めに依頼の一覧として切り出します。
明日から始める3ステップ
担当 所長税理士(書き出しは税務担当)
次に消費税申告を迎える顧問先を1社選び、課税期間の課税仕入れを会計ソフトから書き出して、一覧の見出しの下に6つの状態の定義と決める人を書く
次へ進む目安6つの状態のすべてに、定義と決める人が1つずつ書かれた
担当 税務担当・監査担当
AIに一覧の全行へ状態の候補と根拠を付けさせ、要件を満たす行と簡易インボイスの行から抽出して請求書と見比べる
次へ進む目安全行に状態と根拠が入り、抽出した行の確認結果と付け直した状態が一覧に記録された
担当 所長税理士
特例・経過措置・記載事項の不備の行の仕入税額控除の可否を決めて判断と理由を書き、状態を付け直した行数を数える
次へ進む目安税理士に回った行の全件に判断と理由が書かれ、状態を付け直した行数が顧問先ごとに集計された
無料相談(オンライン)
BoostXは、会計事務所の記帳・月次・申告準備へのAI導入を支援しています
01無料相談
証憑の回収・記帳・申告の準備から、最初の1業務を決める
02進め方の提案
規模に合う進め方を提案する
03作って試す
一緒に作り、現場で試して直す
04定着まで伴走
毎月1テーマずつ積み上げる
作って試す・定着までAIエージェント開発AI顧問生成AI研修
出典
- 国税庁「インボイス制度の概要」国税庁 確認日 2026.10.18
- 国税庁 タックスアンサー No.6496「仕入税額控除をするための帳簿及び請求書等の保存」(少額特例・帳簿のみの保存で仕入税額控除が認められる場合) 国税庁 確認日 2026.10.18
- 国税庁「令和8年度税制改正特集(消費税・インボイス制度の見直し)」図の説明文(代替テキスト)・7・5・3割控除の注記 国税庁 確認日 2026.10.18
編集BoostX編集部(株式会社BoostX)編集と監修の決まり
税務の記事
 税理士の申告書づくりでAIに渡すのは下書きまで、法人税11工程と戻し先税務・2026.10.07
 顧問先からの質問にAIはどこまで答えるか、5種類の質問と確定する人顧客対応・2026.10.26
 給与計算でAIに渡す勤怠の整形と、給与担当が前月比で確かめる6つの変動給与・年末調整・2026.10.25