記帳代行の採算をAIで戻す顧問先の選び方、5つの形と採算の式
職員の給与を上げた後も記帳代行の顧問料を据え置いている事務所で、顧問先ごとの採算を見直す所長と監査担当の上席に。
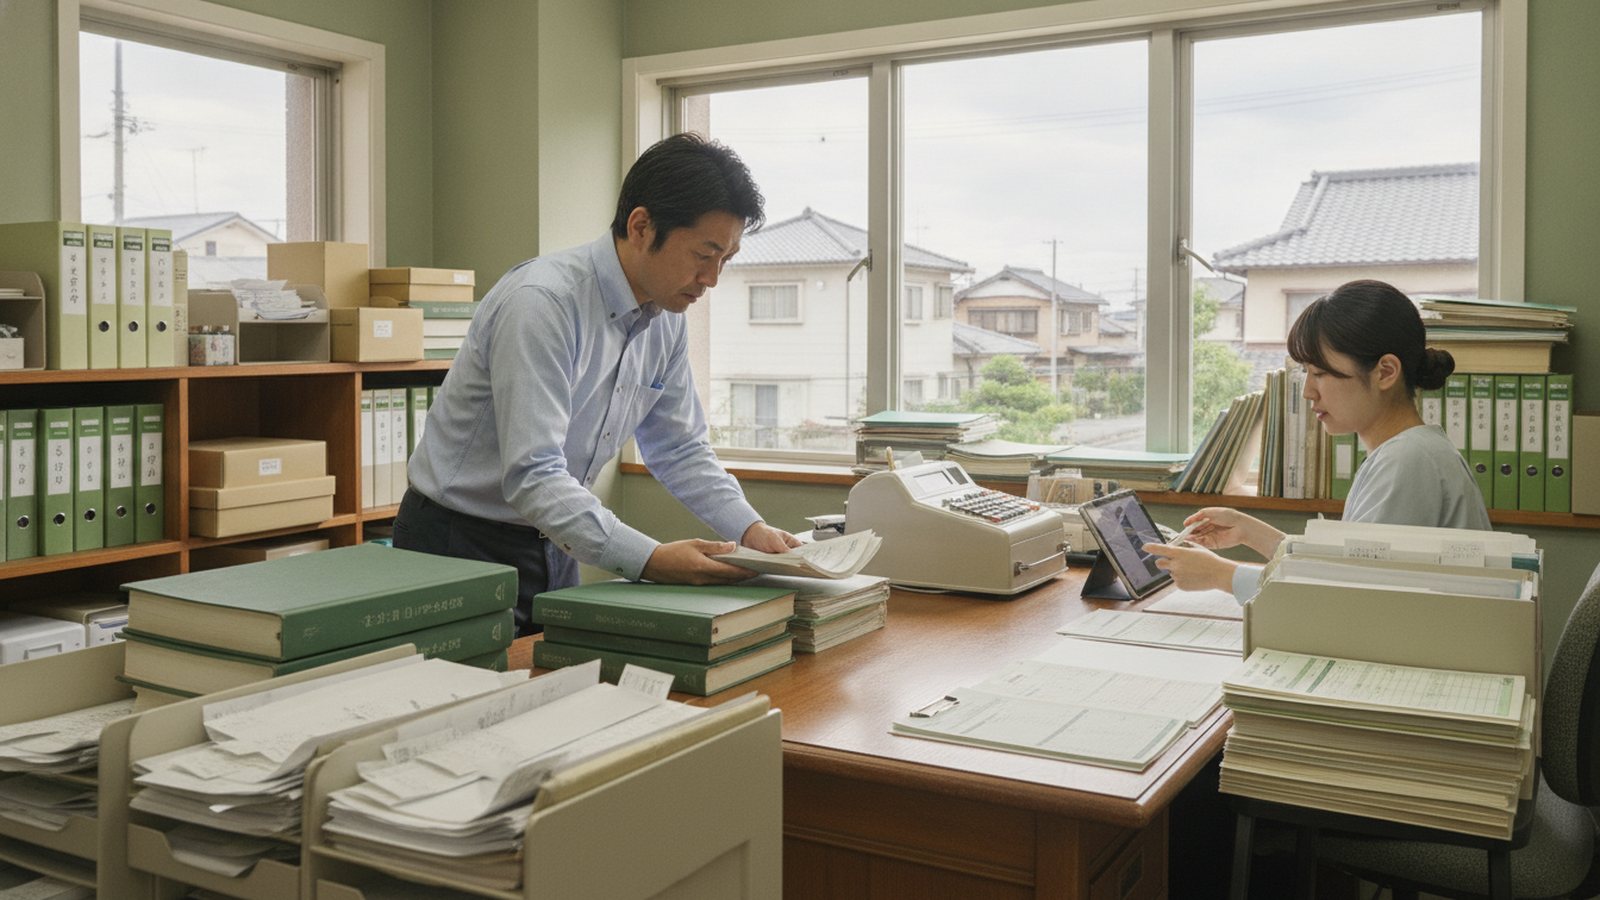
同じ記帳代行の報酬でも、通帳データを取り込むだけの顧問先と、紙の領収書を月末に郵送してくる顧問先とでは、1件にかかる時間が違います。給与を上げた後は、その差が顧問先ごとの採算の差として表れます。事務所全体の粗利だけでは、どの顧問先が採算を押し下げているかは見えません。仕訳候補を入れる先と、報酬や提出の形を先に見直す先は、ひと月の記録から計算で分けられます。
先に結論
AIの仕訳候補で記帳代行の採算が戻るのは、縮む入力の分が、確認で増える分と候補の費用を上回る顧問先です。通帳とカードがほぼデータ連携の先と、科目ルール表が文書になっている先は戻りやすく、紙の領収書を月末に郵送する先と担当ごとに科目が割れる先は戻りにくくなります。
AIに任せるのは、科目・補助科目・消費税区分の候補と摘要の案、証憑との紐付け案までで、ルール表に無い取引は科目を空欄で返させます。候補の採否は入力担当、空欄とルール外の仕訳の確定は監査担当、申告書に流れる消費税区分は税理士が決めます。
見極めには、年末調整と確定申告にかからない月の記録を採算の式に入れます。試した月に直した件数が記録の月より増えた形の顧問先には候補を広げず、ルール表の作り直しか、報酬と自計化の見直しへ所長が回します。
BoostXに頼めること
この業務を、AIに渡して動くところまで
対象の業務記帳代行の採算改善
顧問先ごとの入力元と作業時間を並べ、採算の式で手入力を外す顧問先の候補を出します。
仕訳候補で縮むのは入力の時間だけで、確認の時間は残る
仕訳候補を入れても工程の数は変わらず、縮むのは入力担当の打ち込みの分で、科目と区分を確定する時間は監査担当と税理士に残ります。工程ごとに、誰の分数が縮み、誰の分数が残るかは次のとおりです。
図の要点:証憑が試算表になるまでの5つの工程。顧問先から通帳・カードのデータ連携の明細、領収書・請求書のPDFや紙のスキャン、科目ルール表と、確定済みの直近の仕訳(たとえば12か月分)が届く。AIが科目・補助科目・消費税区分の候補、摘要の案、証憑との紐付け案を出し、ルール表に無い取引は科目を空欄にした一覧にする。入力担当が証憑と並べて候補の採否を決め、同じ日・同じ額の振込は1件ずつ確かめる。監査担当と税理士が空欄の一覧とルール外の仕訳を確定し、消費税区分は税理士が確定する。担当ごとに科目が割れた取引はルール表の改訂へ戻す。出力は確定した仕訳と月次の試算表、記録シートの入力分・確認分・直した件数。
空欄で返った取引とルール外の仕訳が、監査担当の読む量を決める
顧問先から届くもの
- 通帳・カードのデータ連携の明細
- 領収書・請求書のPDF、紙のスキャン
- 科目ルール表と、確定済みの直近の仕訳(たとえば12か月分)
AIの候補(自動仕訳・読み取り)
- 科目・補助科目・消費税区分の候補
- 記載例に揃えた摘要の案と、証憑との紐付け案
- ルール表に無い取引は、科目を空欄にした一覧
入力担当の採否
- 証憑と並べて、候補を採るか捨てるかを決める
- 同じ日・同じ額の振込は、紐付け案を1件ずつ確かめる
監査担当と税理士の確定
- 空欄の一覧とルール外の仕訳を読み、科目と区分を確定する
- 申告書に直結する消費税区分は税理士が確定する
- 戻す: 担当ごとに科目が割れた取引は、ルール表の改訂へ回す
出力
- 確定した仕訳と月次の試算表
- 記録シートの入力分・確認分・直した件数
監査担当の時間がどれだけ残るかは、空欄の一覧の長さで決まります。ルール表の行が増えるほど空欄は減り、確認の中心は、ルール表に当てはまらない取引を読む仕事に移っていきます。
消費税区分の確定を税理士の担当にするのは、区分の誤りがそのまま申告書の数字になるからです。申告書の作成は税理士の業務で(税理士法第2条第1項)、職員が関わる部分も税理士が監督します(第41条の2)。候補の区分がどれだけ当たっていても、申告書に流れる区分は入力担当の採否だけで済ませず、税理士が確定します。
顧問先別の採算を出す式と、ひと月の記録で取る欄
月の採算は、記帳代行の月額報酬から、記帳にかかった時間を金額に直した額と、候補の月額費用を引いて出します。給与を上げても顧問料が据え置きなら、月の仕訳件数が同じでも、1件の入力と確認の分数に掛かる人件費だけが上がるからです。
報酬は月額の固定か仕訳数の帯で決め、原価は入力担当と監査担当の時間にそれぞれの時間単価を掛けた額になり、2つは別の物差しで動きます。下がり方も顧問先ごとに違います。通帳データを取り込んで科目を確かめれば済む顧問先と、紙の領収書を1枚ずつ読んで打つ顧問先とでは、一件にかかる分数が大きく開くからです。
申告書の提出は電子が中心で、法人税申告のe-Tax利用率は令和6年度に89.1%です。一方で記帳のもとになる証憑は、顧問先ごとに紙・PDF・データ連携が混ざったままです。時間の差はこの証憑の形で生まれ、事務所全体の粗利だけでは採算を押し下げている顧問先が見えません。そこで採算は、顧問先ごとに次の式で出します。
月の採算=月額報酬−仕訳件数×一件の入力分÷60×入力担当の時間単価−仕訳件数×一件の確認分÷60×監査担当の時間単価−問い合わせの分÷60×時間単価−候補の月額費用
| 記入する項目 | 自所の数字 | 【説明用の架空の記入例】 |
|---|---|---|
| 記帳代行の月額報酬 | 30,000円 | |
| 月の仕訳件数 | 200件 | |
| 一件の入力にかかる分 | 1.5分 | |
| 一件の確認にかかる分 | 0.5分 | |
| 顧問先への問い合わせの分(月) | 30分(監査担当が問い合わせ) | |
| 入力担当の時間単価 | 1時間2,000円 | |
| 監査担当の時間単価 | 1時間3,000円 | |
| 候補の月額費用(読み取りサービス・生成AIの利用料) | 0円(候補を入れる前の月) |
記入例の列で式を計算すると、入力は200件×1.5分÷60×2,000円=10,000円です。確認は200件×0.5分÷60×3,000円=5,000円、問い合わせは30分÷60×3,000円=1,500円になります。月の採算は30,000円−10,000円−5,000円−1,500円−0円=13,500円です。記入例の数字は計算の流れを示す仮の値で、標準の単価や報酬ではありません。
時間単価は、担当者の年間の給与・賞与・法定福利費を、残業を含めた年間の実労働時間で割って出します。所定時間で割ると、残業の多い担当の単価が実際より高く出るからです。入力担当と監査担当の単価は分けて掛け、問い合わせの分には問い合わせた担当の単価を使います。候補をまだ入れていない月は、候補の月額費用を0として記録します。
分数は、担当者の感覚で書くとずれます。記帳は月ごとに締めるので、記録も1か月を単位にします。年末調整と確定申告にかからない月を1つ選び、顧問先ごとの記録シート(Excel)に次の欄を取ります。
- 入力担当が会計ソフトで顧問先を開いた時刻と閉じた時刻
- 監査担当が確認にかけた時間と、直した仕訳の件数
- 不明な取引を顧問先へ問い合わせた時間(入力とも確認とも分ける)
- 月末に仕訳帳から数えた仕訳件数と、受領チェック表から写す紙・PDF・データ連携の内訳
監査担当が直した仕訳の件数を数えておくのは、候補を入れた後に比べる相手になるからです。入力の時間が縮んでも、直す件数が増えて確認が延びていれば、式の上では採算は戻っていません。
AIの仕訳候補で縮む時間と残る時間
縮む分数の大きさを決めるのは、候補の元に渡す仕訳の質と、指示の書き方です。元に渡す仕訳は確定済みのものに絞ります。担当が替わる前の誤った仕訳まで渡すと、その誤りが毎月候補として出てきます。
指示は、ルール表の行をそのまま文にすると外れにくくなります。たとえば「通帳の摘要に電力会社名が入る出金は水道光熱費、課税仕入れ。ルール表に無い相手は科目を空欄にして一覧に出す」と書きます。空欄で返させれば、監査担当が読む先が一覧にまとまります。
電子取引データの保存も、候補を入れて時間が残る工程です。保存の義務を負うのは取引をした顧問先自身で、事務所の品質担当は、顧問先の保存のしかたが要件に沿っているかを見ます。
給与台帳のように従業員の氏名が載る資料は、候補の元に渡す前に扱いを決め、個人番号の入った書類はどの契約でも渡しません。サービス側が取り扱わない旨を定めた契約か、委託として監督できる契約かで入れてよい範囲が変わるため、試算表や元帳を入れてよい契約の区分表で先に決めておきます。
採算が戻る顧問先と戻らない顧問先の見分け方
記帳代行の採算が戻るかどうかは、候補で縮む入力の分が、確認で増える分と候補の費用を上回るかで判断します。顧問先の形で振り分けると、次のようになります。
| 顧問先の形 | 候補で縮む時間 | 先に打つ手 |
|---|---|---|
| 通帳とカードがほぼデータ連携(戻りやすい) | 入力の大半 | 口座ごとの取込経路を1つに決める |
| 科目ルール表が文書になっている(戻りやすい) | 入力と確認の一部 | 元の仕訳を確定済みに絞る |
| 同じ日に同じ額の振込が多い(条件つき) | 紐付けの確認が残る | 摘要に請求書番号を入れてもらう |
| 紙の領収書を月末にまとめて郵送(戻りにくい) | 読み取り後の入力だけ | 撮影かPDFでの提出を頼む |
| 担当ごとに同じ取引の科目が違う(戻りにくい) | 確認がかえって延びる | ルール表を先に作る |
データ連携が大半で件数の多い顧問先なら、縮む分数に件数が掛かるので、式の上の戻りがいちばん大きく出ます。ルール表がまだ無い顧問先なら、候補より先に上席が担当者どうしの科目の違いを表にまとめます。
戻りにくい顧問先の場合、時間が記録シートの入力の欄から、確認や問い合わせの欄へ移るだけです。紙の郵送では開封・仕分け・スキャンの時間が候補の前に残り、読み取りが外れた証憑は1枚ずつ見直します。担当ごとに科目が違う顧問先の場合は、候補がどちらかの担当の癖をそのまま引き継ぎ、監査担当はどちらが正しいかを決める時間まで取られます。
同じ日・同じ額の振込が多い顧問先の場合、取り違えた紐付け案が採られると、売掛金の消し込みが月をまたいでずれます。月末の残高照合で差が出たら、二重取込と取り違えを先に疑う順番を所内で決めておきます。
候補の費用が式のどこに入るかは、記帳のAI化の費用の記事に、読み取りサービスの利用料が仕訳の本数で動く例があります。仕訳の確定から紐付けまでの工程ごとの記事は記帳のハブに、証憑回収や月次の記事は会計事務所のAI活用トップに並んでいます。
戻らない顧問先は報酬か自計化を見直す
戻りにくい側に入った顧問先は、提出の形を変えてもらうか、報酬の根拠を見直すか、自計化へ移すかを顧問先ごとに選びます。候補を入れる判断は、その後です。
撮影かPDFでの提出に切り替えてもらえるなら、形が変わった翌月から候補を入れる側へ移せます。紙の郵送が続き、電子での提出も頼めない顧問先には、候補を入れないほうが時間は少なく済みます。縮む時間より、読み取りの見直しで増える時間が大きくなるからです。
報酬を仕訳数の帯だけで決めているなら、式で出した一件あたりの分数と証憑の形を並べ、顧問先に説明する材料にします。顧問先の経理担当が会計ソフトに入力できる体制なら、自計化も選べます。入力は顧問先に移り、事務所は月次の確認と試算表の説明に回ります。
候補を戻りやすい側と条件つきの側の1社ずつから試すのは、紐付けの確認がどこまで残るかを同じ月の記録で見比べられるからです。上席は記録の月と試した月で、入力分と確認分、候補をそのまま採った割合、監査担当が後で直した件数を並べます。直した件数が記録の月を下回った形の顧問先だけ、翌月に同じ形の顧問先を1社ずつ足します。
採った割合が高くても直した件数が増えている形の顧問先には、候補を広げません。この形の顧問先は、ルール表の作り直しへ戻すか、報酬と自計化の見直しの側へ回すかを所長が選びます。
上席がルール表を書き切れるかで、候補づくりの外注が決まる
候補を既存の自動仕訳と読み取りの設定で試すか、候補の仕組みを外に組ませるかは、科目ルール表を上席が書き切れるかで分かれます。候補の質を決めるのは渡す仕訳とルール表で、仕組みを外に出しても、その中身は所内でしか書けないからです。
ルール表があり、戻りやすい形の顧問先が多い事務所なら、既存の設定を所内で詰めるだけで試せます。顧問先ごとに会計ソフトが分かれ、取込の設定が組み合わせの数だけ要る事務所は、設定の部分を外の見積に出す候補になります。
どちらでも、科目と消費税区分の確定と、報酬・自計化の見直しは所内に残ります。外に頼むかを決める前に、上席はまず記録の月から担当ごとに科目が割れた取引の数を数え、ルール表に足す行がどれだけあるかを先に見ます。
明日から始める3ステップ
担当 監査担当の上席
年末調整と確定申告にかからない月を1つ決め、記帳代行の顧問先ごとに入力・確認・問い合わせの時刻を書く記録シートを配る
次へ進む目安ひと月分の記録が、全顧問先で入力分と確認分に分かれてそろった
担当 所長
記録と月額報酬を採算の式に入れ、顧問先を5つの形のどれに当たるかで並べ替える
次へ進む目安候補を試す顧問先と、提出の形・報酬・自計化を先に見直す顧問先の一覧ができた
担当 監査担当
戻りやすい1社と条件つきの1社で仕訳候補を試し、直した件数と候補をそのまま採った割合を記録の月と同じ区切りで書き出す
次へ進む目安直した件数が記録の月を下回った形の顧問先だけ、翌月に1社ずつ足す
無料相談(オンライン)
BoostXは、会計事務所の記帳・月次・申告準備へのAI導入を支援しています
01無料相談
証憑の回収・記帳・申告の準備から、最初の1業務を決める
02進め方の提案
規模に合う進め方を提案する
03作って試す
一緒に作り、現場で試して直す
04定着まで伴走
毎月1テーマずつ積み上げる
作って試す・定着までAIエージェント開発AI顧問生成AI研修
出典
- 税理士法(昭和26年法律第237号)(第2条第1項・第41条の2) e-Gov法令検索(デジタル庁) 確認日 2026.09.29
- 電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(平成10年法律第25号)(第7条) e-Gov法令検索(デジタル庁) 確認日 2026.09.28
- 国税庁「令和6事務年度 法人税等の申告(課税)事績の概要」e-Tax利用率(令和6年度) 国税庁 確認日 2026.09.28
- 個人情報の保護に関する法律(平成15年法律第57号)(第25条・第27条第1項・第5項第1号) e-Gov法令検索(デジタル庁) 確認日 2026.09.28
- 個人情報保護委員会「「個人情報の保護に関する法律についてのガイドライン」に関するQ&A」Q7-53(クラウドサービスの利用) 個人情報保護委員会 確認日 2026.09.28
編集BoostX編集部(株式会社BoostX)編集と監修の決まり
記帳の記事
 会計の入力作業の負荷はAIでどこまで減るか、入力元5つの手入力を外す順記帳・2026.11.05
- AI仕訳はどこまで入力担当が確定するか、会計事務所の7項目と回す条件記帳・2026.10.18
- AIの仕訳候補に使う過去仕訳はどこまで遡るか、前任者の誤りを外す条件記帳・2026.10.15