税理士の顧問契約の業務範囲を台帳で守る、AIは契約書の転記まで
この記事は、顧問契約書と顧問先台帳の受託業務がずれたまま範囲外の依頼が届く状況にある、会計・税理士事務所の所長税理士・総務担当・担当税理士向けです。
法人の顧問先から代表者個人の確定申告を頼まれて顧問先台帳を開くと、受託業務の欄に所得税が見当たりません。契約書を読み返しても「付随する一切の業務」としか書かれていないこともあります。契約書から台帳へ何を写し、AIの下書きを誰が確かめ、範囲外の依頼を誰へ回すかを、台帳の欄ごとに追います。
先に結論
AIに任せられるのは、顧問契約書の税目・作業・報酬の内訳・更新月などを顧問先台帳の欄へ写す下書きと、届いた依頼や業務処理簿の記録が台帳の範囲に無いときの指摘までです。どこまで受けるかの線と報酬の額は所長税理士が決め、下書きを契約書の原文と照合して台帳に確定するのは総務担当です。
契約書の文言だけでは範囲が決まらない条文は、AIに意味を推し量らせず所長税理士が作業名に書き下します。学習利用の扱いを確かめていない外部の生成AIには、契約書を入れません。
業務範囲を決めるのは、契約書の文言と所長税理士
顧問先台帳の税目・作業・報酬の内訳に写せるのは、「月次の記帳代行」のように契約書に書かれた文言で、どこまで受けるかの答えは書かれていない部分にあります。そのためAIの作業は欄への転記と範囲外の指摘で止まり、受託範囲と報酬の額は所長税理士が判断します。
図の要点:顧問契約の業務範囲を台帳で管理する流れを担当ごとに並べた図。総務担当が手書きの修正と口頭の追加合意を先に探して所長税理士へ回し、残りの契約書と別紙をAIに渡す。AIは税目と年分・作業・報酬の内訳・更新月・解約予告を条番号つきで写し、包括条項と別途協議の欄は空けて条番号を返す。所長税理士が回ってきた条文を作業名に書き下し、総務担当が原文と照合して台帳に確定する。月末にAIが依頼メールと業務処理簿を台帳と照合して範囲外の候補を出し、担当税理士が確かめ、所長税理士が受けるか・別契約か・断るかと改定額を決め、総務担当が通知を送って契約書と台帳を直す。
受託範囲と報酬は所長税理士が書き、AIは写した欄と範囲外の候補を返す
総務担当
AI
所長税理士
担当税理士
- 総務担当
手書きの修正と口頭の追加合意を先に探す
戻す見つけたら所長税理士へ
- 総務担当
残りの契約書と別紙をAIに渡す
- AI
税目・作業・報酬・更新月などを欄に写す
根拠の条番号を添える
- AI
包括条項と別途協議の欄は空け条番号を返す
戻す所長税理士へ
- 所長税理士
回ってきた条文を具体的な作業名に書き下す
- 総務担当
下書きを原文と照合し台帳に確定する
報酬と更新月は全件を原文で見る
- AI
依頼メールと業務処理簿を台帳と照合する
範囲外の候補を月末に一覧へ
- 担当税理士
候補が本当に範囲外かを確かめる
戻す台帳の書き漏れは総務担当へ
- 所長税理士
追加報酬・別契約・断るのどれかを決める
- AI
更新月から通知の時期を出し文面を下書きする
- 所長税理士
改定額と送るかどうかを決める
- 総務担当
通知を送り、契約書と台帳の両方を直す
図の中で差し戻す先は所長税理士と総務担当で、AIが自分で空いた欄を埋め直す行はありません。AIに渡る契約書は、総務担当が手書きの修正と口頭の追加合意を探し終えた後のものに限られます。
税理士の業務は、税理士法第2条で税務代理・税務書類の作成・税務相談と、それに付随する記帳の代行などの財務事務に分かれます。顧問先ごとにどれを受けたかは委嘱契約で決まります。「法人税の申告書の作成」が代表者個人の申告まで含むのかは、契約書のどこにも答えがありません。
期限の一覧や担当の割当など顧問先の管理に関わる記事は顧客・契約の業務ページに並び、記帳・申告・給与の記事は会計事務所向けの記事の入口から探せます。
契約書から顧問先台帳へ写す6つの欄
顧問先台帳には、税目と年分・作業・報酬の内訳・更新月・解約予告・個別の特約の6欄を契約書から写し、税目と年分は税務代理権限証書の対象と揃えます。
税理士は税務代理をするとき、その権限を証する書面(税務代理権限証書)を税務署などの税務官公署に提出します(第30条)。台帳の税目と年分を権限証書と同じ書き方にしておけば、受けている税目かどうかを台帳だけで確かめられます。
| 台帳の欄 | AIがすること | 確定する人 |
|---|---|---|
| 税目と年分 | 条文から税目と対象年分を写す | 総務担当 |
| 作業 | 記帳・決算・年末調整などを並べる | 総務担当 |
| 報酬の内訳 | 月額と決算・年末調整の額を写す | 総務担当(額は所長税理士) |
| 更新月 | 契約期間と自動更新の条文を写す | 総務担当 |
| 解約予告 | 予告の期間を写す | 総務担当 |
| 個別の特約 | 条文をそのまま貼り印を付ける | 所長税理士 |
総務担当が照合だけで確定してよい欄と、所長税理士が中身を決める欄が分かれます。報酬の額を変えるかは、写す作業とは別の判断です。
【説明用の架空の記入例】ある法人の顧問先の台帳の1行です。
税目と年分
法人税・消費税(令和8年3月期から)作業
月次の記帳代行、決算書と申告書の作成、年末調整報酬の内訳
月額顧問報酬・決算報酬・年末調整報酬(額は別紙のとおり)更新月と解約予告
4月に1年ごとの自動更新、解約予告は更新の2か月前まで個別の特約
空欄(第2条の「付随する一切の業務」を所長税理士へ回している)
契約書には代表者の氏名・住所と報酬の額が載るため、外部の生成AIに読ませる前に、入力してよいかを所長税理士が決めます。個人情報保護委員会の注意喚起は、個人データを含む入力をする場合、提供事業者がそのデータを機械学習に利用しないこと等を十分に確認すべきとしています。税理士法第38条の秘密を守る義務もあるので、使うサービスの規約と設定を確かめてから始めます。
入力してよい書類を分けるには、生成AIのツール選びで作る区分表が使えます。
AIに渡すのは、契約書PDFの本文、報酬の明細を書いた別紙、台帳の6欄の名前です。返させるのは、欄ごとに写した文言と、その根拠の条番号(第何条・別紙の何行目)です。契約書に書かれていない欄には「未確認」と入れて返させます。
総務担当は、返ってきた下書きを契約書の原文と1欄ずつ照合してから台帳に確定します。抽出の誤りはそのまま報酬や期限の誤りとして台帳に残るので、AIの下書きが正しく見えても、報酬の内訳と更新月は全件を原文で見ます。
「付随する一切の業務」はAIに解釈させない
包括条項と「別途協議」の条文は、AIが欄を空けて条番号だけを返し、所長税理士が具体的な作業名に書き下してから台帳に確定します。
「上記に付随する一切の業務」「その他甲が依頼する業務」と書かれた条文を読ませると、AIは前後の条文から作業を推測して欄を埋めることがあります。付随する業務に届出書の作成を含むのか、償却資産の申告まで含むのかは、契約を結んだときの所長税理士と顧問先の了解の中にあり、文面には残っていません。
「別途協議のうえ定める」とした報酬や作業も、協議の結果は契約書の外にあります。そこでAIへの指示では、「付随する」「別途協議」を含む条文の欄を空け、条番号だけを返させます。
手書きで直した条文と、メールや電話で追加を約束した作業は、総務担当がAIに渡す前に見つけます。口頭の追加合意は契約書に無く、手書きの修正も清書の条文と食い違うので、AIには判断の材料がありません。総務担当は契約書の頁をめくって手書きの箇所を確かめ、契約書に無い約束が無いかを担当税理士に聞き、見つけた契約書はAIに渡さず所長税理士へ回します。
所長税理士が書き下した作業名は、台帳の「個別の特約」の欄に、書き下した日付と元の条番号を添えて残します。
範囲外の依頼が来たら、台帳のどの欄と照合するか?
顧問先からの依頼が台帳の受託業務に無い税目・年分・作業ならAIが範囲外の候補として示し、追加報酬で受けるか別契約にするか断るかは所長税理士が決めます。
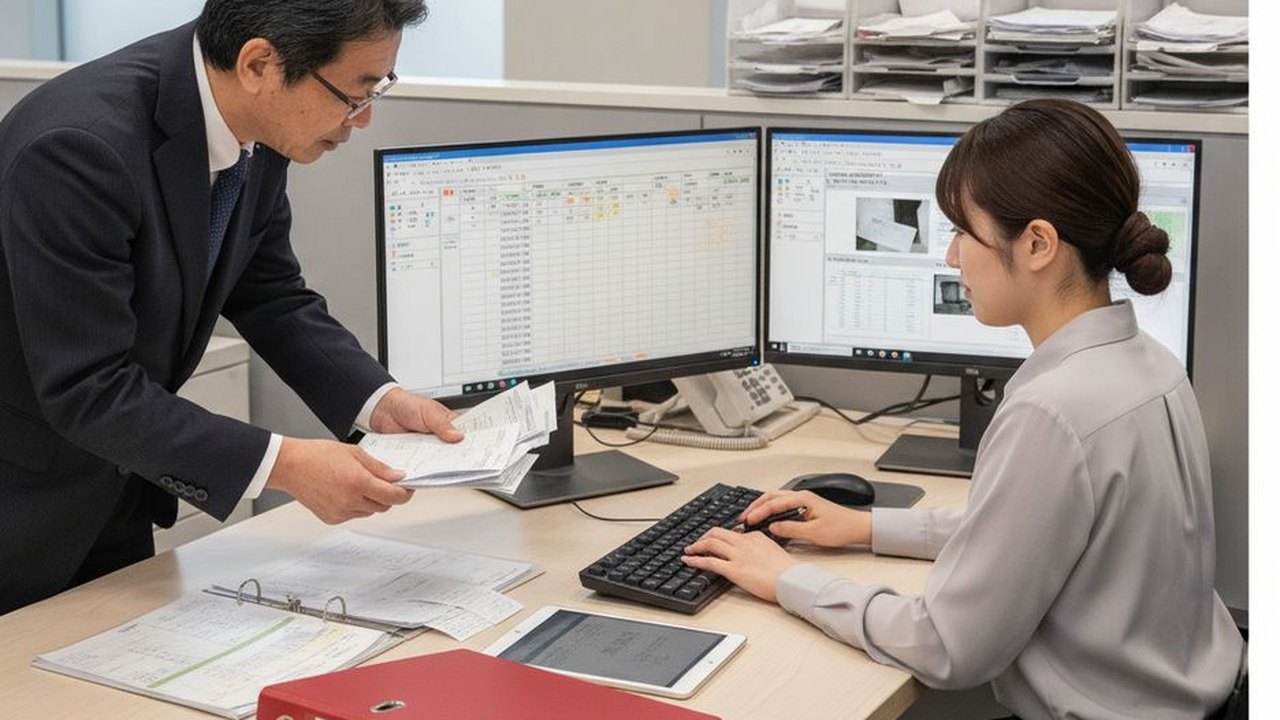
次の場面は仮の業務例です。法人の顧問先の経理担当から「社長個人の確定申告も、ついでにお願いできますか」とメールが届きました。担当税理士が台帳を開くと、受託業務は法人税・消費税・年末調整で、所得税の欄は空いています。担当税理士はその場で引き受ける返事をせず、範囲外の候補として所長税理士へ回します。
| 依頼の例 | 台帳で照合する欄 | 戻し先 |
|---|---|---|
| 代表者個人の確定申告 | 税目と年分 | 所長税理士 |
| 新しく要る届出書の作成 | 作業・個別の特約 | 担当税理士から所長税理士 |
| 税務調査の立会い | 作業・個別の特約 | 所長税理士 |
| 前の年分の修正申告 | 税目と年分 | 所長税理士 |
どの依頼も、受けるかどうかは所長税理士の判断です。担当税理士の役目は、台帳のどの欄に無いかを添えて回すことにあります。
依頼メールだけでは、電話や訪問の場で受けた依頼が漏れます。そこで使えるのが、税理士法第41条で作成が義務付けられている帳簿(業務処理簿)です。税理士は委嘱者別に、一件ごとに、税務代理・税務書類の作成・税務相談の内容とてん末を記載し、閉鎖後5年間保存します。
業務処理簿は顧問先ごと・一件ごとに書かれるので、台帳の受託業務と同じ単位で並べられます。月末に当月の業務処理簿と依頼メールをAIに渡し、台帳に無い税目・年分・作業の行を範囲外の候補として一覧にさせます。担当税理士が1行ずつ確かめ、台帳の書き漏れだった行は総務担当が台帳を直し、本当に範囲外の行は所長税理士が判断します。
ただし業務処理簿に書くのは税務代理・税務書類の作成・税務相談の税理士業務で、記帳の代行のような付随業務は対象外です。業務処理簿との照合で見つかるのは税理士業務の範囲外だけなので、付随業務の追加は依頼メールと作業時間の記録で確かめます。
AIの一覧に載らなかった行が範囲内だとは限りません。業務処理簿に書かれなかった電話の相談は、一覧に出てこないからです。
報酬の額を見直す材料には、顧問先別の採算を出す記事の記録の取り方が使えます。
更新月と報酬改定の通知は台帳の欄から逆算する
契約の更新月と解約予告の期間を台帳に持てば、通知を出す時期はAIが逆算でき、改定額と送るかどうかは所長税理士、送付と台帳の更新は総務担当が受け持ちます。
たとえば更新月が4月で、解約予告を更新の2か月前までとする契約なら、改定の通知はその期限より前に届かないと顧問先が考える時間を取れません。AIには台帳の全顧問先について更新月と予告期間から通知を出す月を計算させ、月初にその月に通知が要る顧問先を一覧にさせます。
通知文の下書きには、改定する作業、改定前と改定後の報酬の内訳、適用を始める月を差し込ませます。改定額、送るかどうか、時期を遅らせるかは所長税理士が決め、総務担当が送ります。下書きと送る判断の分け方は証憑回収の催促の記事と同じです。
送った後は、覚書か契約書の再締結と、台帳の「報酬の内訳」「更新月」の欄を同じ日に直します。片方だけ直すと、翌月の範囲外の照合が古い契約の内容で動いてしまいます。
顧問先台帳の転記を外に頼んでも、受託範囲は所内で決める
契約書の書式が統一され台帳が表計算で足りるなら所内で回せ、書式が顧問先ごとに違い業務処理簿と台帳の照合まで自動にしたいなら外部の仕組みを検討します。
所内で回しやすいのは、事務所の契約書のひな形が1種類で、顧問先台帳がExcelの1枚にまとまっている事務所です。総務担当がAIの下書きを原文と照合するだけで、転記は回ります。
外に頼む意味が出てくるのは、次のような事務所です。
- 承継で受け取った契約書の様式が混ざっている
- 業務処理簿が担当税理士ごとに紙や別のファイルに分かれている
- 事務所管理ソフトの顧問先情報と台帳をつなぎたい
外に頼んでも所内に残るのは、受託範囲の判断、報酬の額、包括条項の書き下しです。契約書や台帳を外部へ渡す前には、渡す項目の範囲を所長税理士が決めます。
外の仕組みを探す前に、所内で転記を1か月回した数字を手元に置きます。月末に総務担当が数えるのは、契約書と台帳の内容が合わない顧問先の件数と、所長税理士が範囲外と判断した依頼の件数です。合わない顧問先が翌月末にも減らないなら、原因はAIの抽出より契約書のひな形にあると見て、台帳の欄に対応する条文が無い箇所を所長税理士が書き足します。
最初の作業は、次に更新月を迎える顧問先の契約書を選ぶことです。総務担当が6欄を台帳の今の記載と並べ、食い違う欄と所長税理士へ回した契約書の数を書き出しておけば、所内の照合で足りるかを比べる材料になります。
明日から始める3ステップ
担当 総務担当
次に更新月を迎える顧問先の契約書を数件選び、手書きの修正と、担当税理士が聞いている口頭の追加合意を探したうえで、6欄を台帳の今の記載と並べる
次へ進む目安選んだ契約書のすべてで台帳と食い違う欄に印が付き、手書きの修正か口頭の追加合意がある契約書は所長税理士へ回った
担当 総務担当(入力してよいサービスの判断は所長税理士)
入力してよいと所長が決めた生成AIに、所長税理士へ回していない契約書の本文と別紙を渡し、欄ごとの文言と条番号を返させる。書かれていない欄は「未確認」、包括条項と別途協議の欄は空けて条番号だけを返させる
次へ進む目安返ってきた全欄を総務担当が契約書の原文と照合し、報酬の内訳と更新月を含めて台帳に確定した
担当 担当税理士(受けるかの判断は所長税理士)
月末に当月の業務処理簿と依頼メールを台帳の受託業務と照合させ、範囲外の候補一覧を作らせて、担当税理士が1行ずつ確かめる
次へ進む目安候補の全行に、台帳の書き漏れ・追加報酬で受ける・別契約・断るのどれかが所長の判断として記録された
無料相談(オンライン)
BoostXは、会計事務所の記帳・月次・申告準備へのAI導入を支援しています
01無料相談
証憑の回収・記帳・申告の準備から、最初の1業務を決める
02進め方の提案
規模に合う進め方を提案する
03作って試す
一緒に作り、現場で試して直す
04定着まで伴走
毎月1テーマずつ積み上げる
作って試す・定着までAIエージェント開発AI顧問生成AI研修
出典
- 税理士法(昭和26年法律第237号)(第2条第2項・第30条・第38条・第41条第1項・第41条第2項・第3項) e-Gov法令検索(デジタル庁) 確認日 2026.10.21
- 国税庁「税理士制度のQ&A 3 所属税理士」(問3-1【解説】) 国税庁 確認日 2026.10.21
- 個人情報保護委員会「生成AIサービスの利用に関する注意喚起等」(令和5年6月2日)別添1(1)個人情報取扱事業者における注意点 ② 個人情報保護委員会 確認日 2026.10.21
編集BoostX編集部(株式会社BoostX)編集と監修の決まり
顧客・契約の記事
 顧問先からの質問にAIはどこまで答えるか、5種類の質問と確定する人顧客対応・2026.10.26
 給与計算でAIに渡す勤怠の整形と、給与担当が前月比で確かめる6つの変動給与・年末調整・2026.10.25
 預金照合のAIは差異と原因候補まで、未達と誤りを分けるのは監査担当照合・月次・2026.10.24