会計の資料回収の遅れ、AIで縮む区間はどこか|4区間の数え方と試す顧問先
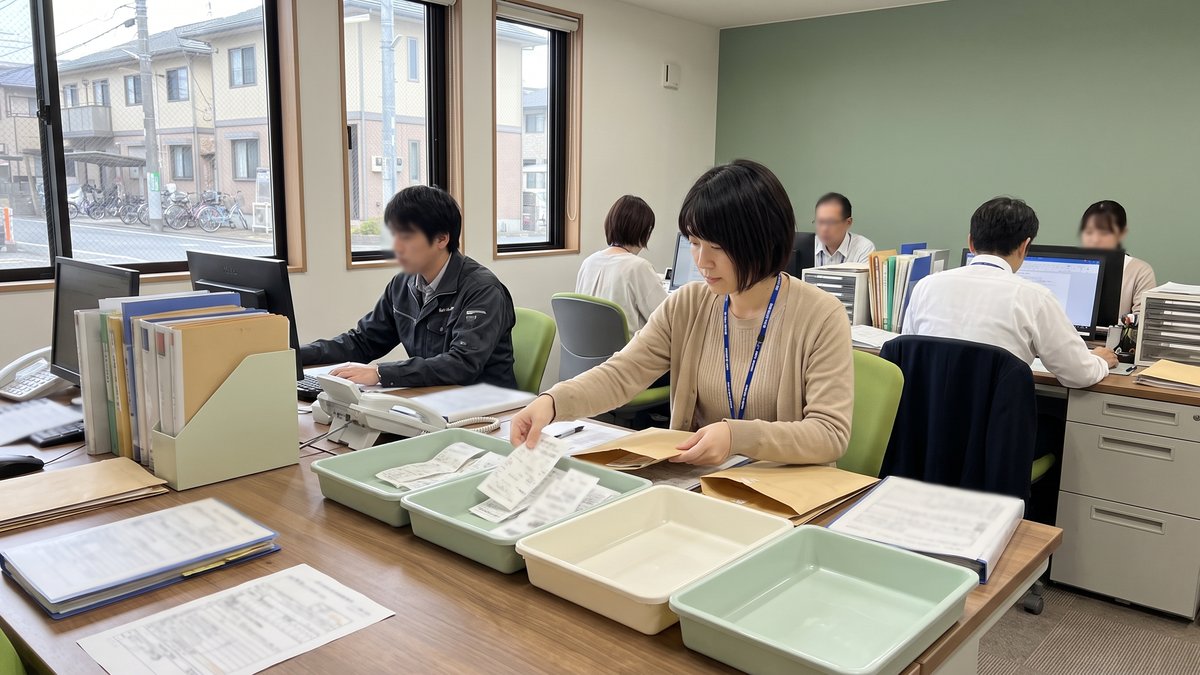
資料回収の遅れで月次の着手が毎月後ろにずれ、どこから手を打つか決めかねている会計事務所の所長と監査担当の責任者
提出期限を10日にした依頼一覧を月初に送っても、受領記録を開くのが月末の最終営業日なら、届いていない通帳コピーに気づくまで20日ほど空き、月次の着手は翌月にずれます。遅れの日数が依頼から受領までのどこで生まれているかを数えないままでは、AIを入れる場所が決まりません。顧問先ごとの遅れを日付で区切って数える方法と、どの顧問先のどの資料から試すかの選び方を、受領記録の日付をもとに確かめられます。
先に結論
AIで短くなるのは、事務所が未提出に気づくまでの日数と、催促にかかる事務所側の手間です。顧問先が通帳を記帳し、カード明細の確定を待って資料を出すまでの日数は変わりません。最初に試すのは、毎月同じ資料が遅れる顧問先の、給与資料や決算月の資料のように期限の近いものです。
顧問先の提出の区間がいちばん長くかかっている顧問先や、資料が担当者個人のメールやチャットに届いて受領記録に載らない事務所は、AIで受領状況を見る前に、提出日の取り決めか受領記録の一本化を先にします。受領記録との突合と未提出の一覧づくりまではAIに渡せますが、催促の強さや電話への切替、遅れの事情の聞き取りは監査担当が行い、どの顧問先から週次の確認に変えるかと、提出方法の変更を頼むかは所長が決めます。
資料回収の遅れは、未提出を月末に知るから生まれる
資料回収の遅れの日数は、顧問先が出す遅さよりも、事務所が未提出に気づくのが月末になることで伸びます。そのためAIで縮められるのは気づくまでと催促の区間に限られ、先に変えるべきなのは受領状況を見る頻度です。
図の要点:受領状況を月末にまとめて見る運用と毎週見る運用の比較図。月末に見る運用では最終営業日に未提出に気づき、催促した資料が翌月に届いて月次の着手がずれる。毎週見る運用では提出期限の翌週に未提出が分かり、月末まで日のあるうちに顧問先へ連絡できる。
受領状況を月末に見るか毎週見るかで、未提出に気づく日が変わる
月末にまとめて見る
- 月初に依頼一覧を送り、あとは見ない
- 最終営業日に受領記録を開いて気づく
- 催促した資料は翌月に届き、着手がずれる
毎週見る
- 提出期限の翌週から毎週突き合わせる
- 期限切れの資料がその週に未提出と分かる
- 月末まで日のあるうちに顧問先へ連絡する
図の2つの運用で違うのは、未提出が分かる日だけです。依頼一覧を送る日も、顧問先が資料を用意する日も変わらないので、毎週見る形に変えても届かない資料は、遅れの原因が事務所の外にあると考えます。
ここからは、説明のために置いた仮の場面です。月末の最終営業日の夕方、監査担当が受領記録を開くと、ある顧問先の先月分の通帳コピーとカード明細の欄が空いたままになっています。
依頼一覧は月初にメールで送っていましたが、その後は誰も受領状況を見ていませんでした。その顧問先の月次には今月中に取りかかる予定でしたが、今から催促しても届くのは翌月になり、着手がその分だけ後ろにずれます。
この場面で月次を遅らせているのは、顧問先が出さなかった日数だけではありません。月初の依頼から月末まで、未提出に気づかなかった日数が、そのまま催促を始める日を後ろへ押しています。
資料回収の遅れを、依頼・提出・把握・催促の4区間で数える
資料回収の遅れは、依頼一覧を送るまで(依頼)・期限を過ぎた未提出に事務所が気づくまで(把握)・気づいてから催促を出すまで(催促)・催促を受けた顧問先が資料を出すまで(提出)の4区間に分けます。顧問先ごとの日数で数えると、遅れがどの区間に偏っているかが分かります。
数える元は受領記録です。ここでの受領記録は、顧問先ごとに資料の依頼日・受領日・届いた経路を書いた表のことで、受領チェック表(Excel)として持っている事務所が多いはずです。顧問先1社・資料1種類ごとに、次の5つの日付を書き込みます。
依頼日
依頼一覧を顧問先へ送った日提出日
顧問先が資料を送った日(郵送は消印、アップロードは保存された日)気づいた日
事務所が未提出だと分かった日催促日
催促の連絡を出した日受領日
資料が事務所に届き、受領記録に載った日
依頼の区間は対象月の末日から依頼日まで、把握の区間は提出期限の日から気づいた日まで、催促の区間は気づいた日から催促日までの日数です。提出の区間は、催促日から顧問先の提出日までを数えます。
依頼日から提出期限までは顧問先と取り決めた猶予なので遅れに数えず、期限内に届いた資料は依頼のほかの3区間が0日になります。4つの区間は日付が重ならないので、どこに日数が偏っているかをそのまま比べられます。期限を過ぎてから催促の前に顧問先が自分で出した資料は、届いた日を気づいた日として把握の区間だけを数え、催促と提出の区間は0日にします。
【説明用の仮の記入例】顧問先1社の10月分の通帳コピー(日付はすべて仮です)
- 依頼日 11月2日、提出期限 11月10日
- 気づいた日・催促日 11月30日(月末の最終営業日)
- 提出日 12月1日、受領日 12月2日(郵送)
この例では、把握の区間が20日、催促の区間が0日、提出の区間が1日です。顧問先は催促の翌日に出しているので、頼まれればすぐ出せる状態でした。遅れの大半は、期限から20日間だれも見ていなかった把握の区間にあります。反対に、催促してから何週間も届かない資料は提出の区間が長く、顧問先の側に出せない事情があると見ます。
ひと月分の日付だけでは、たまたま遅れた月を見ているだけかもしれません。前月・前々月の分も同じ形で並べると、毎月同じ区間で遅れているかが分かります。日付が記録に無い月は、メールの受信日時、郵便の受付印、チャットの送信日時で確かめられる分だけ埋め、確かめられない欄は空けたままにします。
届いた資料の仕分けまで含めた業務の全体は証憑回収の業務ページで、記帳・月次・税務の記事は会計・税理士のAI活用の記事一覧から開けます。
AIで縮むのは把握と催促の区間、提出の区間は縮まない
把握の区間は受領記録との突合を週次にすれば縮み、催促の区間は未提出の一覧と連絡の下書きがそろうことで縮みます。催促を受けた顧問先が出すまでの提出の区間は、通帳の記帳やカード明細の確定日など顧問先側の事情で決まるので縮みません。
| 区間 | AIで縮むこと | 縮まないこと・人が決めること |
|---|---|---|
| 依頼 | 顧問先ごとの依頼一覧の作成と送付予約 | 求める資料の見直し(監査担当) |
| 提出 | 縮まない | 提出経路の変更を頼むか(所長) |
| 把握 | 受領記録と届いた資料の週次の突合 | 担当者宛ての資料の記録(受領者) |
| 催促 | 届いた資料の消込みと連絡の下書き | 催促の強さと電話への切替(監査担当) |
依頼の区間も一覧の作成で縮みますが、月初に依頼を送れている事務所では日数がほとんど出ません。日数の差が出やすいのは、事務所の中の作業である把握と催促の区間です。提出の区間を短くしたいなら、AIではなく顧問先との取り決めを変えます。
週次の突合は、毎週同じ曜日に、必要資料一覧と受領記録の当月分をAIに読み込ませて行います。出させるのは、提出期限を過ぎても受領日が空いている資料を、期限からの経過日数が長い順に並べた一覧です。
必要資料一覧にあって受領記録に行そのものが無い資料は、空欄と区別して「記録なし」と書かせます。監査担当は一覧を受け取った週のうちに、担当者のメールや郵便物も見て、本当に届いていないかを確かめてから催促に進みます。
届いている資料が未提出として並んだときの止め方と、催促文の書き方は、未提出資料の催促でAIに任せる範囲を分けた記事にまとめました。
提出の区間が長い顧問先に対して事務所が変えられるのは、資料の届き方です。紙の通帳のコピーを郵送してもらっている口座は、銀行データ連携か明細データのアップロードに変えるよう頼みます。メールで届いた請求書は、印刷せずにそのまま転送してもらいます。
電子取引を行った顧問先は、電子帳簿保存法第7条によりその取引のデータを保存する義務を負うので、印刷して郵送する形は顧問先にとっても二度手間です。
受領記録や給与資料には、顧問先の担当者や従業員の氏名、給与額が載ります。外部のAIサービスで突合する前に、利用規約と契約書を確かめます。見るのは、サービス側がこの情報を取り扱わない契約か、個人データの取扱いの委託に当たるか、第三者提供に当たるかです。3つのどれに当たるかは契約の中身と設定によるので、所内の思い込みで決めません。
最初に試す顧問先は、毎月同じ資料が遅れる所
最初に試す相手は、毎月同じ資料が同じ区間で遅れている顧問先にします。遅れ方が毎月そろっていれば、受領状況を週次で見る形に変えた効果が、翌月の日付にそのまま表れます。
資料は、期限の近いものから選びます。源泉所得税は、給与を支払った際に徴収した月の翌月10日までに納付するのが原則です(所得税法第183条)。給与資料の回収を月末にまとめて把握していると、残り日数が足りなくなります。納期の特例の承認を受けている顧問先は納付の時期が異なるので、この逆算から外します。
給与計算や納付書の準備まで事務所が引き受けている顧問先は、勤怠の資料が月末に未提出と分かった時点で、翌月10日まで日がほとんど残りません。
勤怠の資料が届いた後の整形と確認の分担は、給与計算でAIに渡す勤怠の整形にまとめています。
決算月の資料も同じ考え方です。法人税の確定申告書は、事業年度終了の日の翌日から2か月以内に提出します(法人税法第74条)。決算月の通帳や請求書の把握が月末にずれると、決算整理と申告書の作成に使える日数がその分だけ減ります。
反対に、次の顧問先は週次の把握から試しません。
- 遅れる資料が月ごとに違う顧問先は、何か月分か区間を数えてから選び直す
- 催促してから届くまで何週間もかかる顧問先は、提出日の取り決めか提出経路の切替を先にする
- 資料が担当者個人のメールやチャットに届き、受領記録に載らない顧問先は、受領記録を一本にまとめてから始める
週次に変えた翌月は、試した顧問先の把握の区間の日数と、月次に取りかかった日を、変える前の月と並べます。把握の区間が縮んでも着手日が動かない顧問先は、遅れが催促の後ろの提出の区間に移っているので、提出方法の話に切り替えます。
週次の把握を回す受領記録を、所内で持ち続けられるか
週次の突合そのものは、仕組みを一度作れば毎週同じ手順で動きます。手間が残るのは、郵送・メール・チャット・クラウドストレージに分かれて届く資料を受領記録に載せる作業と、出てきた一覧を監査担当が毎週見る時間です。
顧問先の数に対して監査担当が少ない事務所や、年末調整から確定申告へ続く繁忙期は、毎週の確認が後回しになり、月末にまとめて見る運用へ戻りやすくなります。週次に移すなら、繁忙期に入る前に、試す数社で毎週の確認が回るかを見ておきます。
外部に作ってもらえるのは、届いた資料を受領経路から受領記録へ自動で載せる仕組みと、週次の突合から一覧を出すまでの仕組みです。見積の読み方と、仕組みを入れても事務所に残る作業は会計事務所のAI費用と見積の記事で確かめられます。
一方で、試す顧問先と資料を選ぶことや、顧問先に提出方法の変更を頼むことは、仕組みの見積には入りません。どの顧問先なら頼みやすいかは、日ごろのやり取りを知る所長が決めます。
外部の仕組みが受領記録に載せられるのは、事務所の代表アドレスや共有フォルダなど、決まった受付先に届いた資料までです。監査担当の個人のメールや、訪問の際に手渡しされた通帳のコピーは、仕組みの外にあります。受け取った職員が自分で受領日を書き込まない限り、週次の一覧には未提出のまま並び続けます。
明日から始める3ステップ
担当 監査担当の責任者
先月の月次で資料が遅れた顧問先を3社選び、遅れた資料1種類ごとに依頼日・提出日・気づいた日・催促日・受領日を、メールの受信日時や郵便の受付印から受領記録へ書き戻す
次へ進む目安3社分の5つの日付がそろい、依頼・提出・把握・催促の日数が資料ごとに出ている
担当 所長(振り分けの決定)と監査担当(顧問先への連絡)
把握の区間が長い顧問先は受領記録との突合を毎週同じ曜日に回す形へ、提出の区間が長い顧問先は提出経路か提出日の取り決めの見直しへ振り分ける
次へ進む目安顧問先ごとに週次の突合か提出方法の見直しかが決まり、見直しを頼む顧問先への連絡が済んでいる
担当 監査担当の責任者
切り替えた翌月、試した顧問先の把握の区間の日数と月次の着手日を記録し、切り替える前の月と並べる
次へ進む目安並べた記録を所長が見て、週次の突合を続ける顧問先と、提出方法の話に移す顧問先が分かれている
無料相談(オンライン)
BoostXは、会計事務所の記帳・月次・申告準備へのAI導入を支援しています
01無料相談
証憑の回収・記帳・申告の準備から、最初の1業務を決める
02進め方の提案
規模に合う進め方を提案する
03作って試す
一緒に作り、現場で試して直す
04定着まで伴走
毎月1テーマずつ積み上げる
作って試す・定着までAIエージェント開発AI顧問生成AI研修
出典
- 所得税法(昭和40年法律第33号)(第183条第1項) e-Gov法令検索(デジタル庁) 確認日 2026.11.05
- 法人税法(昭和40年法律第34号)(第74条第1項) e-Gov法令検索(デジタル庁) 確認日 2026.11.05
- 電子計算機を使用して作成する国税関係帳簿書類の保存方法等の特例に関する法律(電子帳簿保存法・平成10年法律第25号)(第7条) e-Gov法令検索(デジタル庁) 確認日 2026.11.05
編集BoostX編集部(株式会社BoostX)編集と監修の決まり
証憑回収の記事
- 証憑回収の催促、会計事務所がAIに任せるのは未提出一覧と下書きまで証憑回収・2026.10.19
 会計の入力作業の負荷はAIでどこまで減るか、入力元5つの手入力を外す順記帳・2026.11.05
 巡回監査とは|会計事務所でAIに任せる事前確認と監査担当の確定品質・セキュリティ・2026.11.03