クラウド会計を入れたのに、月末の残業が減らない。「AIが付けた仕訳を、結局ぜんぶ自分で見直している」「担当が休んだ日は、勘定科目のルールが誰にも分からない」——中小企業の経理では、この構造の悩みが定番です。
先に結論をお伝えします。経理AIに任せる境目は「証憑の読み取り・仕訳の下書き・集計と要約はAIに、勘定科目の確定と税務の判断は人に」の線で引くと、手戻りが最も減ります。本記事では、任せ方を下書き型・例外確認型・参謀型の3つの型に分けて中立の比較表で示し、仕訳の手戻りが生むムダの正体と、ワンオペ経理とチーム体制での進め方の違いを整理します。
- 経理AIに任せる境目は「読み取り・下書き・集計・要約はAI、科目の確定と税務判断は人」。任せ方は下書き型・例外確認型・参謀型の3つの型に分かれ、経理の人数と取引の件数で向き不向きが変わる。
- 商工中金の2026年1月調査では、中小企業の64.9%が「会社での導入はなく個人の判断任せ」。経理でこの状態が続くと、担当ごとに仕訳の基準がずれ、月末の手戻りとして表面化する。
- IPAのDX動向2026では101人以下のAI導入は16.6%、DX推進人材の量が不足と答えた企業は85.5%。推進役を置けない会社ほど、1つの工程を3ヶ月で習慣にしてから次に広げる順序が要る。
経理AIとは?仕訳・決算・管理会計のどこまで任せられるのか
経理AIとは、証憑の読み取りや仕訳の下書き、集計と差異の要約といった経理の作業を生成AIに任せ、人は勘定科目の確定と税務の判断に回る使い方です。ソフトを入れることが本体ではなく、「どこまでをAIに、どこからを人に」の線を引くことが本体になります。この線を引かずに導入すると、AIの出力を全部見直す月末と、AIの出力を誰も見ない月末のどちらかに振れ、どちらでも手戻りは減りません。
会計AIとクラウド会計ソフトの自動仕訳はどう違うのか
まず、よくある誤解を解いておきます。クラウド会計ソフトの自動仕訳は、銀行明細やカード明細を取り込み、過去の登録内容に沿って勘定科目を提案する仕組みです。「この摘要なら通信費」という対応表を覚えて繰り返すのが得意で、対応表に無い取引や、摘要が毎回変わる取引では止まります。会計AIと呼ばれるものは、この対応表の外側を扱います。請求書のPDFや手書きの領収書から取引の中身を読み取り、「何のための支払いか」を文脈から判断して科目の候補を出し、月次の数字を要約して差異の仮説まで書く。決まった手順を繰り返すRPAとも違い、手順が少し変わっても止まらない代わりに、もっともらしい誤りを混ぜることがあります。
この違いを1文ずつに圧縮すると、クラウド会計は「覚えたことを繰り返す」、RPAは「決めた手順を繰り返す」、経理AIは「文脈を読んで下書きを作る」です。だから経理AIの価値は自動化の量ではなく、人が確認しやすい形で下書きを出せるかどうかで決まります。下書きが確認しやすければ相違は締めの前に消え、確認しにくければ相違は締めの後に出てきます。「クラウド会計を入れた=DX完了」ではないのは、この確認の設計がソフトの導入には含まれていないからです。
任せ方は3つの型に分かれる
経理AIの任せ方は、下書き型・例外確認型・参謀型の3つに分かれます。下書き型は、AIが証憑を読んで仕訳の下書きを作り、人が全件を確認して確定する型です。例外確認型は、対応表に載る定型の仕訳はAIが確定まで進め、確信度が低いものだけを人に回す型です。参謀型は、記帳はルール化して自動に寄せ、AIには予実の差異分析や資金繰りの下書き、経営会議向けの要約を任せる型です。3つは優劣ではなく、経理の人数と取引の件数、そしてどの工程で手戻りが起きているかで向き不向きが変わります。
3つの型は排他でもありません。下書き型で3ヶ月回して「AIが迷う取引」の傾向が見えたら、その外側を例外として切り出して例外確認型に進み、記帳が安定してから参謀型に入る、という接続が自然です。型を選ぶとは「今の段階でどの型から入るか」を決めることで、永久に1つの型に縛られることではありません。逆に言えば、今の段階を飛ばして先の型から入ると、飛ばした段階で作るはずだった確認の基準が無いまま走ることになります。
3つの型の比較表(向いている経理体制と手戻りの出どころ)
| 任せ方の型 | 向いている経理体制 | 手戻りが起きやすい所 |
|---|---|---|
| 下書き型(AIが下書き・人が全件確認) | 担当1人のワンオペ、または導入から3ヶ月以内。取引の種類が月ごとに変わる会社 | 確認の基準が担当の頭の中にあり、担当が替わると直し方が変わる。確認を飛ばした月に誤りがそのまま確定する |
| 例外確認型(定型はAIが確定・例外だけ人) | 2〜3人で分担し、取引先が多く定型の仕訳が大半を占める会社 | 「例外」の線引きを決めていないと全件の見直しに戻る。線引きが厳しすぎると例外が増え、緩すぎると誤りが通る |
| 参謀型(記帳は自動・AIは分析と要約) | 4人以上のチームで、記帳が安定し管理会計に進む段階の会社 | 元データの科目や部門が揃っていないと分析の前提から作り直しになる。要約の数字を検算しないと会議で誤った数字が独り歩きする |
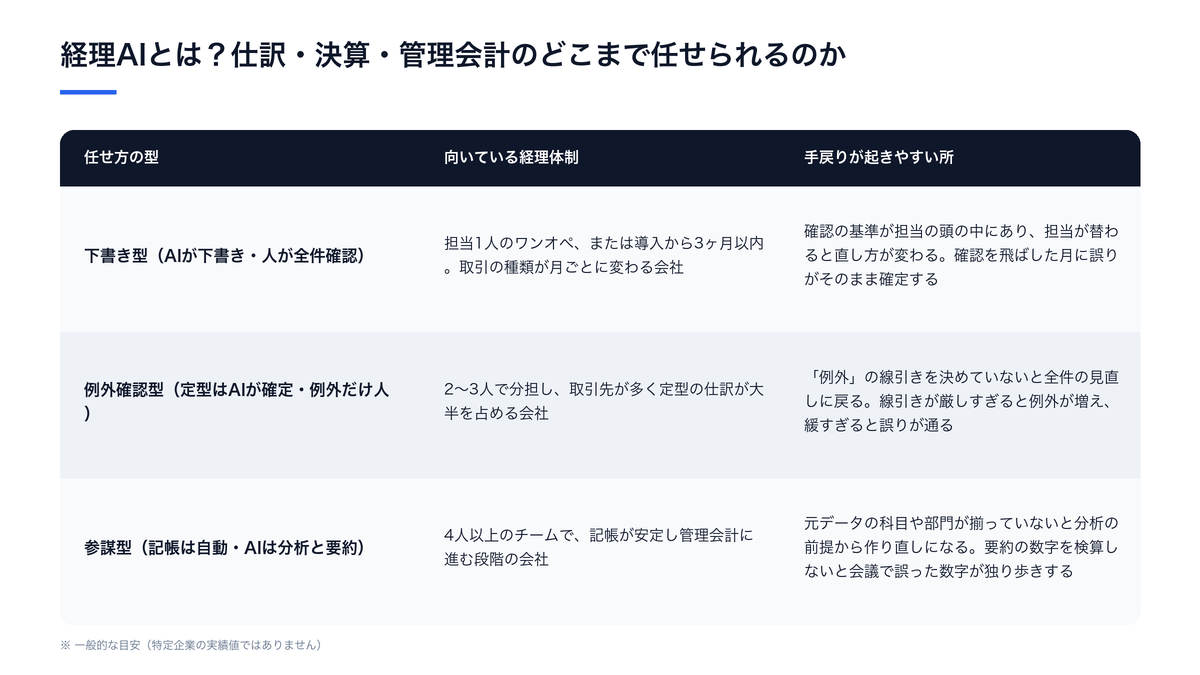
表の通り、どの型にも向く体制と手戻りの出どころがあり、「例外確認型が一番進んでいる」とは言えません。ワンオペの会社が最初から例外確認型を選ぶと、例外の線引きを作る時間が取れずに全件確認へ戻り、下書き型より遅くなることがあります。逆に4人のチームが下書き型のままだと、確認の基準が4通りに分かれ、人が増えたぶん手戻りも増えます。自社がどの行にいるかを先に決めてからツールを比べる順序が、ムダを最も減らします。
「仕訳の手戻り」が生むムダの正体
手戻りとは、いったん入力した仕訳を、締めの後で見つかった相違のためにさかのぼって直す作業です。ムダなのは直す時間そのものより、直す時間が「いつ発生するか分からない」ことにあります。月末に締めたはずの数字が月初に動き、税理士に送った資料を差し替え、経営会議の資料を作り直す。1件の相違が3つの資料に波及するので、手戻りは件数より波及先の数で効いてきます。
手戻りを止める設計は「下書きの精度を上げる」だけでは足りません。相違が見つかるタイミングを、締めの後から締めの前に動かす必要があります。ここが3つの型の分かれ目で、下書き型は人の全件確認で、例外確認型は確信度の印で、参謀型は集計時の検算で、それぞれ締め前に相違を拾う仕組みを持っています。どの仕組みが自社に合うかは、次の章で見る5つの構造的な課題のどれが重いかで決まります。
中小企業の経理が抱える5つの「構造的な」課題
経理DXの話をする前に、まず現実を直視しておきます。「忙しい」で片づけてしまいがちですが、中小企業の経理が抱えている課題は、もっと構造的なものです。属人化、Excel依存、人手の薄さ、制度対応の負荷、経営貢献の不足。この5つは根っこでつながっていて、どれか1つだけ解決しても手戻りは減りません。
5つの課題の全体像
| 課題 | よくある症状 | 3つの型のうち効く型 |
|---|---|---|
| 属人化 | 「その人しか仕訳ルールを知らない」。休んだら止まる | 下書き型(確認の基準を文章にする過程でルールが外に出る) |
| Excel依存 | マクロが複雑すぎて、作った本人以外触れない | 参謀型(集計をAIに寄せ、Excelは確認用の表に戻す) |
| 人手の薄さ | 1〜2人で全工程。月末は深夜が当たり前 | 例外確認型(定型を確定まで任せ、人は例外だけ) |
| 制度対応 | 電子取引の保存や消費税区分の確認が増え続ける | 下書き型+人の確認(判定は任せず、確認の下書きを任せる) |
| 経営貢献の不足 | 集計に追われて分析まで手が回らない。「記録係」止まり | 参謀型(差異の仮説と要約をAIに) |
属人化とExcel依存は「解消する手段がなかった」問題
誤解を恐れずに言えば、属人化そのものが悪いのではなく、「属人化を解消する手段がなかった」ことが本当の問題でした。仕訳ルールは担当の頭の中にあり、文章にする時間が誰にも無かった。生成AIは、この暗黙知の言語化が得意です。「この取引先からの請求は、内容がこうなら消耗品費、こうなら修繕費」という判断を、下書きを直すたびに一言残していけば、3ヶ月後には担当以外が読める手順書の骨格ができます。属人化の解消は経理AIの副産物ではなく、下書き型を選ぶ最大の理由になります。
Excel依存も同じ構造です。複雑なマクロは、集計の手順を人が覚えきれないから生まれました。集計そのものをAIに寄せると、Excelは「確認用の表」に戻ります。マクロを捨てるのではなく、マクロが担っていた「集計」と「確認」を分け、集計だけをAIに渡す。すると作った本人以外も触れる状態になり、マクロの作者が異動しても月末が止まらなくなります。
制度対応と経営貢献——個人任せが6割を超えている現実
制度対応の負荷は、確認作業の増加として経理に降りかかります。電子取引のデータをどう保存するか、消費税区分をどう判定するかの確認は、取引の件数に比例して増えます。ここにAIを入れるときの注意は、判定を任せるのではなく「確認の下書き」を任せることです。制度の詳細と線引きは第4章で扱います。
数字で見ると、この課題は経理だけの問題ではありません。総務省「令和7年版 情報通信白書」(2025年7月公表、2026年9月確認)によると、日本の企業で何らかの業務に生成AIを利用しているのは55.2%で、用途の最多は「メールや議事録、資料作成等の補助」47.3%です。一方で生成AIの活用方針を定めている企業は49.7%(2023年度調査では42.7%)にとどまり、中小企業では「方針を明確に定めていない」が約半数を占めます。導入の懸念の1位は「効果的な活用方法がわからない」で、セキュリティ、ランニングコスト、初期コストがそれに続きます。使ってはいるが、経理のどの工程にどう入れるかは決まっていない。この差が「入れたのに月末が変わらない」の正体です。BoostXがAI顧問として中小企業のAI導入を支援するなかで大切にしているのは、ツールの契約より前に「どの工程の手戻りを止めるか」を経理と経営が同じ言葉で決める場を置くことです。
中小企業に絞ると、構造はさらにはっきりします。商工中金「中小企業の生成AIの利用にかかる調査」(2026年3月公表、2026年9月確認)では、導入状況の最多が「会社での導入はなく、使用は個人の判断に任せている」64.9%でした。同じ調査で「会社による導入」をした会社は、「個人登録AIの利用推奨」にとどまる会社より経営へのプラス効果を感じる割合が10%pt以上高く、活用事例の最多は「メール・報告書・議事録の作成・要約」74.0%、次いで「デスクワーク作業支援・自動化」48.7%、「リサーチ」20.2%です。経理で個人任せが続くと、担当ごとに仕訳の基準がずれ、そのずれは月末の手戻りとして表面化します。会社として型を決めるとは、この「担当ごとに違う」を「会社として同じ」に変える最初の一手です。
経営貢献の不足は、5つの課題の出口にあたります。集計に追われて分析まで手が回らない状態は、制度対応「だけ」を目的にAIを入れても変わりません。その先にある「経営への貢献」まで見据えた設計にしておくと、同じ投資で得られるものが変わります。5つの課題を1つずつ潰すのではなく、「手戻りが締め前に消え、空いた時間が分析に回る」という1本の流れで設計するのが、経理AIの全体像です。
どこから手をつける?仕訳・決算・経費・売掛の優先順位マップ
優先順位は「仕訳→決算→管理会計」の順で、毎日発生する工程から始めるのが鉄則です。「全部いっぺんに」は、確認の基準を作る時間が取れずに手戻りを増やします。まずは全体像を把握して、自社で一番手戻りが起きている領域から手をつけてください。
この順序には根拠があります。IPA「DX動向2026調査のポイント」(2026年7月公表、2026年9月確認)によると、AIの利用用途は「要約・翻訳・校正」82.5%、「文書作成」80.5%、「情報検索」77.0%が上位で、具体的な効果として挙がった割合は「効率化・迅速化」91.6%、「企画提案の品質」48.9%、「残業削減」29.2%でした。読み取りと要約から手応えが出て、残業時間まで動くのは3割弱にとどまる。この順序を知らずに「残業が減っていないから効果が無い」と初月で判断すると、まだ読み取りの段階にある工程を止めてしまいます。経理で言えば、証憑の読み取りと仕訳の下書きが「効率化」の段階、差異分析の要約が「品質」の段階で、月末の残業が動くのはその後です。
| 領域 | AIに任せる範囲 | 人に残す判断 | 優先度 |
|---|---|---|---|
| 仕訳・記帳 | 証憑の読み取り、科目候補の提示、会計ソフトへの下書き登録 | 科目の確定、対応表に無い取引の判断 | 1(毎日発生) |
| 月次決算 | 集計、勘定の照合、レポートの下書き | 照合で出た差の判断、承認 | 2 |
| 経費精算 | 異常値の印付け、規程との突合 | 印が付いた案件の事実確認 | 3 |
| 売掛金の回収 | 入金消込の候補出し、督促文の下書き | 名寄せの最終確認、取引先へ連絡する判断 | 3 |
| 管理会計 | 予実差異の仮説、資金繰りの下書き、要約 | 仮説の採否、経営会議での説明 | 4(記帳が安定してから) |
| 税務対応 | 書類の分類、科目別の集計、資料の形式変換 | 消費税区分の最終判断、申告(税理士) | 記帳と同時に線引きを確認 |
ここからは各領域をもう少し掘り下げます。気になるところだけ読んで、詳しくは各記事で確かめてもらえれば十分です。
仕訳・記帳——毎日発生する手戻りから止める
経理AIで手をつける場所は、ここです。理由はシンプルで、毎日発生する工程だからです。月次決算は月1回、税務申告は年1回ですが、仕訳は毎営業日あります。「頻度×手戻りの波及先」で考えると、ここの影響が一番大きくなります。
基本形は3ステップで、AI-OCRで領収書や請求書を読み取り、AIが勘定科目の候補を出し、クラウド会計ソフトへ下書きとして登録する流れです。ここで型が効きます。下書き型なら人が全件を確認してから確定し、例外確認型なら対応表に載る定型だけAIが確定して、確信度の低いものに印を付けて人に回します。どちらでも共通するのは、AIが「確定」ではなく「下書き」を出し、人の確認が締めの前に入る構造です。
OCRの選び方やスマホ撮影の注意点、会計ソフト別の連携の考え方は、領収書OCRから会計ソフト連携までの流れで詳しく書いています。
もうひとつ、仕訳の前段階にある「請求書・発注書・納品書の突合」も見逃せません。取引先が増えるほど、3点の突合で金額や数量の食い違いを人の目で探す時間が伸び、見つかった食い違いはそのまま仕訳の手戻りになります。突合をAIに任せる考え方は請求書・発注書・納品書の突合をAIに任せる考え方にまとめています。
月次決算——締めを早める5つのボトルネック
月次の数字が出るのが月初の早い段階か、月の半ばか。この差は、そのまま経営判断のスピード差になります。前月の数字が出るころには当月が半分終わっているようでは、経営のPDCAは回りません。
ボトルネックは大きく5つです。「証憑回収の遅れ」「手作業の集計」「勘定照合の属人化」「レポート作成の手間」「承認フローの停滞」。このうち集計・照合・レポートの3つはAIで短縮できますが、証憑回収と承認の2つは人の動きを変えないと縮みません。5つのうち3つはAI、2つは運用と覚えておくと、締めが早まらない月に「AIが悪い」と誤診せずに済みます。進め方の考え方は月次決算の締めを早める進め方をどうぞ。
経費精算と不正検知
「目視で全件チェック」している会社は少なくありません。ただ、精算の件数が月に3桁を超えると、1件ずつ目で見る精度には物理的な限界があります。水増しや分割精算のような巧妙な手口は、人の目では見つけにくいものです。
AIなら、過去のデータから統計的に外れた案件に印を付け、規程との突合まで下書きにできます。ただし、AIを「監視ツール」として導入すると現場が萎縮します。あくまで「経理担当の判断を補助する道具」として位置づけるのが、定着の分かれ目です。検知の考え方と印を付ける基準の決め方は経費精算の異常値にAIで印を付ける考え方で扱っています。
売掛金の回収管理
「月末の入金消込だけで丸1日が消える」——取引先が増えてきた会社では、この悩みが出てきます。振込名義と請求先名が合わない、分割入金がある、手数料が差し引かれている。こういうイレギュラーへの対応が、経理の時間をじわじわ奪います。
AIなら、名寄せの候補を出して入金消込を下書きし、遅延の段階に応じた督促文の案を作れます。ここでも人に残すのは「この名寄せで合っているか」と「この取引先に今このタイミングで連絡するか」の2つの判断です。詳しくは売掛金の回収管理にAIを組み込む考え方をご覧ください。
ここまで読んで「うちの場合、どこから手をつけるべきか」と思った方は、次の章の管理会計と税務の線引きまで読んでから、第5章の体制別の進め方で自社に当てはめてください。優先順位マップは全社共通ですが、どの行から入るかは体制で変わります。
管理会計と税務・法令——AIができること、できないこと
仕訳や決算の自動化は「作業の効率化」です。管理会計のAI活用は「経営の質そのものを上げる」取り組みで、ここが本丸になります。一方で税務・法令は、AIができることとできないことの線引きが最も厳密に要る領域です。この章では両方を、同じ「下書きはAI、判断は人」の線で見ていきます。
予実差異分析——集計する人から提案する人へ
予算と実績を突き合わせて差異の中身を分析し、経営会議に報告する。この流れの中で、経理担当が一番時間をかけているのは集計作業です。本来、時間をかけるべきなのは「なぜ差異が生じたのか」の分析と「どう改善するか」の提案のはずです。
生成AIを使えば、データの読み込みから集計、差異の仮説生成、経営陣向けサマリーの下書きまで任せられます。経理担当の役割が「集計する人」から「提案する人」に変わる——これが参謀型の核心です。ただし仮説はあくまで仮説で、採用するかどうかは現場を知る人が決めます。AIの仮説をそのまま会議に出すと、もっともらしい誤りが経営判断に混ざります。設計の考え方は予実差異分析のレポートをAIに下書きさせる考え方で解説しています。
資金繰り予測——データ整備が先、AIはその後
資金繰り予測も重要です。黒字でも手元資金が枯渇すれば事業は止まります。それなのに、資金繰り表がExcelの手作業で、「先月と同じくらいだろう」という感覚頼みになっている会社は珍しくありません。
AIなら、過去の入出金の傾向や回収サイクル、季節の変動を同時に読んで、先の残高の下書きを作れます。ただし、AIの資金繰り予測は魔法の杖ではありません。自社のデータが整理されていなければ、何を読み込ませても意味のある予測は出てきません。データ整備が先で、AIはその後です。参謀型を「4人以上のチームで、記帳が安定してから」と位置づけたのはこのためで、順序を飛ばすと分析の前提から作り直す手戻りが起きます。前提の整え方は資金繰り予測にAIを使う前に整えておくデータにまとめています。
税務申告の準備でAIができること、税理士に残ること
税務申告そのものは税理士に依頼している会社がほとんどでしょう。ただ、その前段階の準備——書類の整理、勘定科目別の集計、税理士が求める形式への変換——は自社の経理がやっています。この準備が、決算期の経理を疲弊させます。
AIが得意なのは、書類の自動分類と定型的なデータ集計です。請求書・領収書を科目別に振り分け、消費税区分の候補を出し、税理士が求める形式で資料の下書きを組む。ここまでは任せられます。一方で、消費税区分の最終判断、申告内容の確定、制度改正への対応判断は税理士と経理担当に残ります。AIの区分判定は補助であり、最終判断は必ず人が確認してください。準備の分担の考え方は税務申告の準備をAIと分担する考え方で扱っています。
電子帳簿保存法との関係——保存義務の確認は設計の前に
制度面で先に確認しておきたいのが電子帳簿保存法です。国税庁「電子帳簿等保存制度特設サイト」(2026年9月確認)によると、電子帳簿保存法は税務関係帳簿書類のデータ保存を可能とする法律で、同法に基づく各種制度を利用することで経理のデジタル化が図れます。取引情報を含む電子データをやり取りした場合の保存義務や保存方法も同法で定められており、所得税法・法人税法上の保存義務者は特に「電子取引」について確認が必要とされています。経理AIで請求書のPDFを読み取る流れを作るなら、読み取った後のデータをどこにどう保存するかを、同サイトの最新情報と顧問税理士に確認してから設計する順序が要ります。AIに任せられるのは分類と下書きまでで、保存要件を満たしているかの判断は人と専門家の仕事です。
ここで線引きを一度まとめておきます。管理会計では「仮説と要約はAI、採否と説明は人」、税務では「分類と集計と形式変換はAI、区分の確定と申告と保存要件の判断は人と税理士」。どちらも、AIが出したものを人がそのまま外に出さない構造が共通しています。この構造が無いまま参謀型や税務の準備に踏み込むと、手戻りは経理の中ではなく、税理士や経営会議という外側で見つかることになります。
ワンオペ経理 vs チーム体制——進め方はこんなに違う
「経理AIはどこから始めればいいか」という問いに、私はまず「経理は何人ですか」と返します。体制によって答えがまるで違うからです。担当1人のワンオペと4人以上のチームでは、AIに求める役割も、選ぶ型も、手戻りの出どころも変わります。「万人向けの正解」はありません。
この領域でつまずきやすいのは、ツール選定よりも「業務の中のどこに組み込むか」の設計です。BoostXのAIコンサルティングは、業務ヒアリングから設計・定着支援までをサービス対応範囲としてカバーできる領域です。
体制別の比較表
| 体制 | 一番の課題 | 向く型 | 先に任せる工程 |
|---|---|---|---|
| ワンオペ(担当1人) | 「自分が倒れたら止まる」 | 下書き型 | 仕訳の下書き+確認基準の文章化 |
| 小規模(2〜3人) | 月次決算の遅れと分担の継ぎ目 | 例外確認型 | 定型仕訳の確定+経費の印付け |
| チーム(4人以上) | 管理会計の高度化と基準の統一 | 参謀型 | 予実の仮説+資金繰りの下書き+内部統制 |
ワンオペ経理——「自分がいなくても回る仕組み」を先に
ワンオペの方がAIに求めるべきは、単なる効率化ではなく「自分がいなくても回る仕組み」です。仕訳ルールの言語化、手順書の骨格、判断基準の文章化。下書き型で下書きを直すたびに理由を一言残していけば、それが手順書になります。効率化は後から付いてきますが、仕組み化は意識して残さないと積み上がりません。
ワンオペで例外確認型を急ぐと、例外の線引きを作る時間が取れないまま全件確認に戻ります。まず下書き型で3ヶ月、迷った取引の傾向を残す。傾向が見えてから例外を切り出す。この順序が、ワンオペの手戻りを最も減らします。1人経理の進め方はワンオペ経理でAIと月次を回す考え方で詳しくまとめています。
チーム体制——分業の継ぎ目が手戻りの発生源
チーム体制では、手戻りの出どころが変わります。担当ごとに確認の基準が違うと、一人が通した仕訳を別の担当が照合で止め、月末に「どちらの基準が正しいか」を決める会議が発生します。AIを入れても、基準が人数分あるままだと下書きの直し方も人数分に分かれます。
だからチームでは、AIの導入より先に「確認の基準を1本にする」作業が要ります。例外確認型なら「何を例外とするか」、参謀型なら「どの科目・部門で集計するか」を1枚で決めてから任せる。基準が1本になると、AIの下書きも人の確認も同じ物差しで動き、分業の継ぎ目で起きていた手戻りが消えます。基準を1本にする作業はAIが代わりにやってくれるものではなく、チームの中で決める仕事です。
3ヶ月で1つの工程を習慣にする——旧ロードマップの考え方
体制がどちらでも共通するのは、3ヶ月で1つの工程を定着させてから次に広げる順序です。1ヶ月目は仕訳の下書きに絞り、精度より「毎日使い続けること」を優先する。2ヶ月目は下書きを直した理由を残しながら、月次決算の集計か経費の印付けに広げる。3ヶ月目、定型が安定してから管理会計の領域に進む。ここまで来れば「記録係」から「経営の参謀」への転換が始まります。
一気にやると崩れるのは、3つの重なりが起きるからです。慣れるための時間が複数の工程に分散し、どの工程でどれだけ手戻りが減ったかが見えなくなり、現場は一度に変わることに身構えます。1工程ずつなら、Before/Afterがはっきり分かり、小さな手応えが次の工程への推進力になります。最初の数週間は「思ったより使えない」と感じやすい時期で、ここを越えられるかどうかが分水嶺です。
自社だけで進めたときに出る3つの限界
ここまでの内容で、型と優先順位と体制別の進め方までは決められます。ただ、自社だけで全部を回そうとすると、限界が出る場面が3つあります。3つとも能力の問題ではなく、社内に比較対象が無いことと、推進する人の時間が本業に押し出されることから来ます。
限界1:活用場面が決まらないままツールを契約する
商工中金「中小企業の生成AIの利用にかかる調査」(2026年3月公表、2026年9月確認)では、導入以前の課題の最多が「具体的な活用場面が不明」35.6%、導入を検討する段階の課題の最多が「導入を推進する人材がいない」32.0%、導入した後の課題の最多が「社内ルールや方針整備」25.1%でした。経理に当てはめると、「仕訳のどの工程に入れるか」が決まらないまま契約し、推進役が決まらないまま走り、ルールが無いまま個人任せになる、という3段階でつまずきます。自社しか見たことがない状態では、「うちの手戻りは普通なのか、重い方なのか」が判断できず、活用場面を決める材料が足りません。私が支援してきた会社でも、出発点は「どのツールを選ぶか」ではなく、「月末のどの手戻りを最初に止めるか」を1つに絞るところに置いています。
限界2:推進する人がいない——8割超の会社に共通する構造
推進役を置けないのは個社の問題ではなく、構造の問題です。IPA「DX動向2026調査のポイント」(2026年7月公表、2026年9月確認)によると、DXを推進する人材の「量」が不足している(やや不足と大幅に不足の合計)と答えた企業は85.5%で、この数字は3年横ばいです。AI導入の規模差も大きく、1,001人以上の企業は8割近くが導入している一方、101人以下では16.6%にとどまります。経理でこの構造が効くのは、推進役が経理担当本人になりがちな点です。月末の締めを回しながら、下書きの直し方を残し、例外の線引きを作り、税理士と保存要件を確認する。本業が忙しい月に、この推進役の仕事から先に止まります。
推進役を社内で確保できない場合に外の伴走役を入れる意味は、操作を教えることではなく、「誰も見ていない月」を作らないことにあります。下書きの直し方を拾って基準に翻訳し、月次で手戻りの数を経理と経営が同じ表で見る。この2つは兼任の担当が本業の合間にやると途切れやすい仕事です。BoostXのAIエージェント開発も、この基準づくりを先に置いてから自動化の範囲を決める順序を前提にしています。社内に推進役が育った時点で役割を引き継げば、外の伴走役は恒久的な費用にはなりません。
限界3:ルールが無く個人任せになる
3つ目の限界はルールです。総務省の白書で導入の懸念の上位に並ぶセキュリティとコストへの不安は、社内の誰かが「経理ではこう使う」と決めて初めて消えます。誰も決めない状態では、使う人が自分で線を引くしかなく、それは第2章で見た「個人の判断任せ」の状態と変わりません。経理のデータは取引先名や金額を含むので、入力してよい情報の線引きと、AIの下書きを誰が確定するかの2点だけでも、1ヶ月目が始まる前に1枚で決めておく必要があります。
この3つの限界は、3つの型のどれを選ぶかまでは本記事で判断できても、その先の「どの取引を例外にするか」「保存要件をどう満たすか」「月次で何を見るか」が会社ごとの取引の中身を見ないと決まらない、という事実から来ています。ここが自前の限界であり、外の目を入れる価値が生まれる場所です。
ビフォーアフター:仕訳の手戻りが消えると月末がこう変わる
この記事では以降、月の仕訳がおよそ300件、経理は担当1人、証憑は紙とPDFが混在している会社を前提として話を進めます。自社の実態がこれと違うなら当てはまらない部分が出ますが、手戻りが「いつ見つかるか」で月末が変わる構造は同じです。
相違が締めの後に見つかる月末
月末の数日、担当が300件の証憑を1件ずつ入力し、迷った科目は前月の帳簿を開いて確かめる。翌月初、税理士から「この科目は前月と違う」と連絡が入り、該当する仕訳をさかのぼって直し、送った資料を差し替える。経営会議の資料は差し替え前の数字で作られていたため、会議の直前にもう一度作り直す。担当が最初から手を入れる仕訳は300件、1件の相違が帳簿・税理士向け資料・会議資料の3か所に波及し、相違が見つかるのは締めの後です。
相違が締めの前に消える月末
証憑はスマホと受信メールから読み取られ、300件の仕訳はAIが下書きとして会計ソフトに並ぶ。担当が最初から入力する仕訳は0件になり、代わりに全件を確認して確定する。迷う取引には確信度の低い印が付いているので前月の帳簿を開く回数が減り、直した理由はその場で一言残す。税理士に送る前に相違が潰れているため翌月初の差し替えが起きず、会議資料は一度で済む。波及先は3か所から0か所へ、相違が見つかるのは締めの前に動きます。
違いを生むのはツールではなく、相違を締め前に潰す設計
BeforeとAfterの差を数えると、担当が最初から入力する仕訳は300件から0件へ、相違が波及する先は3か所から0か所へ、相違が見つかるタイミングは締めの後から締めの前へ変わっています。ツールは同じでも、この3つの差が翌月以降の月末を分けます。下書き型で3ヶ月回した後、印が付く取引の傾向が見えたら例外確認型へ進み、担当が確認する件数そのものを減らしていく順序です。
Afterで消えていないものもあります。全件の確認、科目の確定、税理士との確認、保存要件の判断。これらは人に残る仕事で、消すのではなく「締めの前にまとめてやる」形に移っています。手戻りが消えるとは、人の仕事が無くなることではなく、人の仕事が発生する場所が締めの後から前に動くことです。
Before寄りの会社が今月から変えられる1つのこと
Before寄りの会社が抜け出すには、いま使っている会計ソフトを替える必要はありません。300件のうち「毎月迷う取引」を書き出し、その取引だけAIに下書きを作らせて、直した理由を一言残すところから始められます。全件をAIに任せるのはその後で、まず「迷う取引」で下書き型を試すと、確認の基準が文章として残り始めます。型は契約ではなく現在地の表現なので、今日からでも変えられます。
よくある質問
Q会計AIとクラウド会計ソフトの自動仕訳は何が違いますか?
Aクラウド会計の自動仕訳は、明細の摘要と過去の登録内容の対応表を覚えて繰り返す仕組みで、対応表に無い取引では止まります。会計AIは請求書のPDFや手書きの領収書から取引の中身を読み、文脈から科目の候補を出し、月次の数字の要約まで下書きします。その代わり、もっともらしい誤りを混ぜることがあるので、確定は人が行う前提で使います。
Q経理AIは仕訳をどこまで任せて大丈夫ですか?
A証憑の読み取りと仕訳の下書き、集計と要約までが任せる範囲で、勘定科目の確定と税務の判断は人に残します。導入から3ヶ月は下書き型で全件を確認し、AIが迷う取引の傾向が見えてから、定型だけをAIが確定する例外確認型へ進む順序が、手戻りを最も減らします。
QAIが仕訳を間違えたら責任は誰にありますか?
A最終責任は経理担当と会社にあります。AIは下書きを作る道具で、最終承認は人が行う設計にしてください。導入初期は全件を目視で確認し、精度が安定してきたら確信度の低い仕訳だけを人が確認する運用へ移すのが現実的です。この移行の判断そのものが、3つの型を1段進める判断になります。
Q経理データをAIに入力してセキュリティは大丈夫ですか?
A入力データをAIの学習に使わない設定が選べる法人向けの契約を使い、個人向けの無料プランに取引先名や金額を入れない線引きが前提です。商工中金の2026年3月公表の調査では、導入後の課題の最多が「社内ルールや方針整備」で、およそ4社に1社が挙げています。入力してよい情報の線引きを1枚で決めてから始めると、後戻りを避けられます。
Qワンオペ経理でも経理AIは進められますか?
A進められます。ワンオペこそ、効率化より「自分がいなくても回る仕組み」を目的に、下書き型から入るのが向いています。下書きを直すたびに理由を一言残すと、3ヶ月後には担当以外が読める手順書の骨格ができ、属人化の解消と手戻りの削減が同時に進みます。
この記事のまとめ
- 経理AIに任せる境目は「証憑の読み取り・仕訳の下書き・集計と要約はAI、勘定科目の確定と税務の判断は人」。任せ方は下書き型・例外確認型・参謀型の3つの型に分かれ、経理の人数と取引の件数で向き不向きが変わる。
- 仕訳の手戻りのムダは直す時間より「いつ見つかるか分からない」ことにあり、1件の相違が帳簿・税理士向け資料・会議資料の3か所に波及する。相違が見つかる場所を締めの後から前に動かす設計が本体になる。
- 優先順位は仕訳→決算→管理会計の順で、毎日発生する工程から始める。月次決算の5つのボトルネックのうちAIで縮むのは集計・照合・レポートの3つで、証憑回収と承認の2つは運用で変える。
- 管理会計は「仮説と要約はAI、採否と説明は人」、税務は「分類と集計はAI、区分の確定と申告と保存要件の判断は人と税理士」。電子取引の保存義務は国税庁の特設サイトと顧問税理士に確認してから設計する。
- ワンオペは下書き型で「自分がいなくても回る仕組み」を先に、チームはAIより先に確認の基準を1本にする。体制がどちらでも3ヶ月で1つの工程を習慣にしてから次に広げる。
- 自前の限界は、活用場面が決まらないままの契約・推進役の不在・ルールが無く個人任せ、の3つ。商工中金の2026年1月調査とIPAのDX動向2026が示す通り構造の問題で、型の先にある例外の線引きと月次の見直しは会社ごとの取引の中身を見ないと決まらない。
公開日:2026年9月
読んで終わりにしないために
「自社の場合は、どうすれば?」
その答えを、最大45分で持ち帰る。
記事で分かるのは、一般論まで。AI導入を専門に見ている担当が、貴社の業務に当てはめて“次の一手”だけを一緒に整理します。
この相談で持ち帰れるもの
- 01
自社業務に当てはめたAI活用マップ
- 02
投資対効果(ROI)のシミュレーション
- 03
いまの悩み・疑問への、その場の個別回答


COMPANY PROFILE / PDF 全46ページ
BoostXの考え方・7つのサービス・料金を、1冊に。
社内でAI活用を検討されるときの資料として、そのままご共有いただけます。入力は3項目、送信後すぐにダウンロードできます。
資料(PDF・無料)
生成AIに入れていい情報・だめな情報 2026
「何を入れてよく、どのサービスなら使えて、間違えたらどう動くか」を、自社で決めて運用するための表とひな形を一冊にまとめました。
無料でダウンロード入力は数項目・社内でそのまま共有いただけます。